

БПЛА в нефтегазе: возможности, вызовы и прогнозы
Беспилотники уже сейчас меняют нашу жизнь. Не может остаться в стороне от этих процессов и нефтегазовая отрасль. Какие решения могут предложить российские производители? Стоит ли говорить о технологическом отставании в этой сфере? В каком направлении пойдёт дальнейший прогресс? Эти и другие вопросы мы задали участникам выставки «Дрон Экспо», которая проходила этим летом в Казани, производителям беспилотников и средств защиты от БПЛА.
Сценарии применения БПЛА: от мониторинга до цифровых двойников
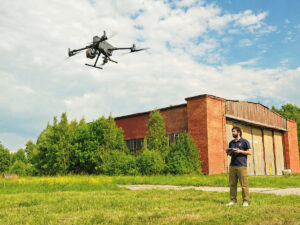
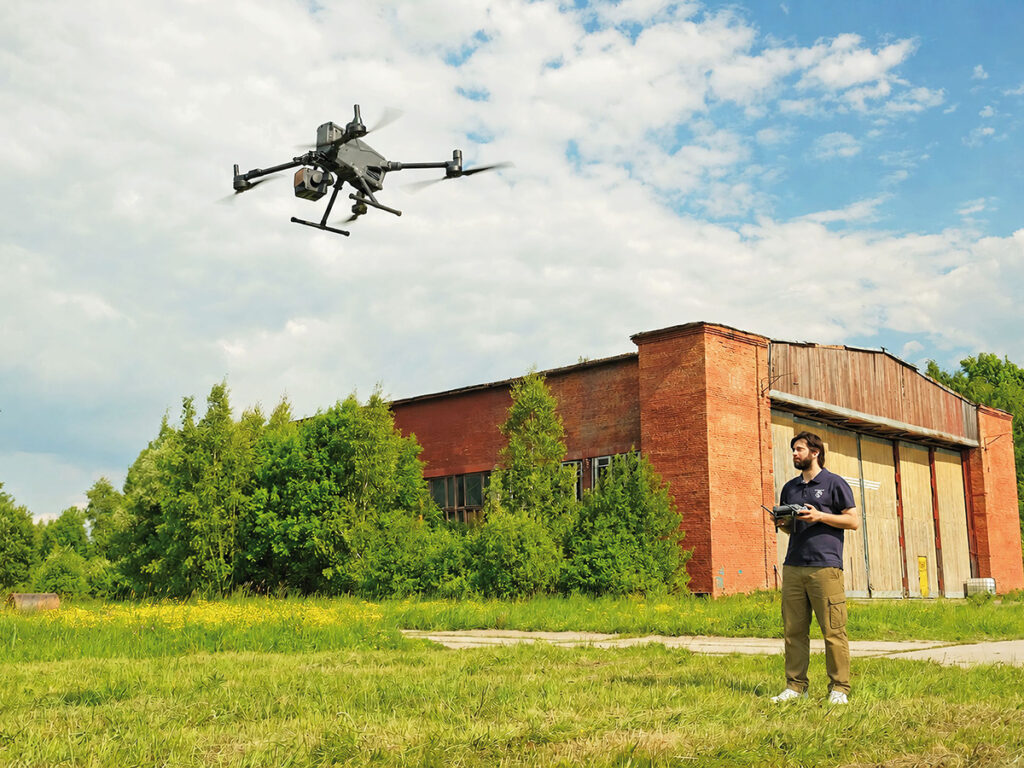
Начнём с того, что нефтегазовые компании уже используют БПЛА. По словам представителя ООО «КИП И ОБОРУДОВАНИЕ» Семёна Носика, речь идёт мониторинге трубопроводов, месторождений, резервуарных парков и труднодоступной инфраструктуры, а также выявлении утечек, повреждений, тепловых аномалий и нарушений в охранных зонах. То есть дроны заменяют обходчика или вертолёт там, где эти работы дороги или опасны для человека, пояснил системный архитектор ООО «НПО Периметр» Ибрагим Асанов.
Ещё одно важное преимущество — скорость. Беспилотники позволяют быстрее обследовать протяжённые участки, выявлять нарушения охранных зон, контролировать строительные работы и получать актуальные данные о состоянии объектов, отметил генеральный директор ООО «Виллис» (Wheelies — направление программных решений для робототехники корпорации ITG(«АйТиДжи») Дмитрий Кузьма.
В ООО «Воздух» (бренд Aeromotus) выделяют три основных направления использования БПЛА на нефтегазовых объектах.
В первую очередь это мониторинг. Причём речь идёт не только о патрулировании трубопроводов для выявления незаконных врезок, оползней, просадки грунта и внешних повреждений.
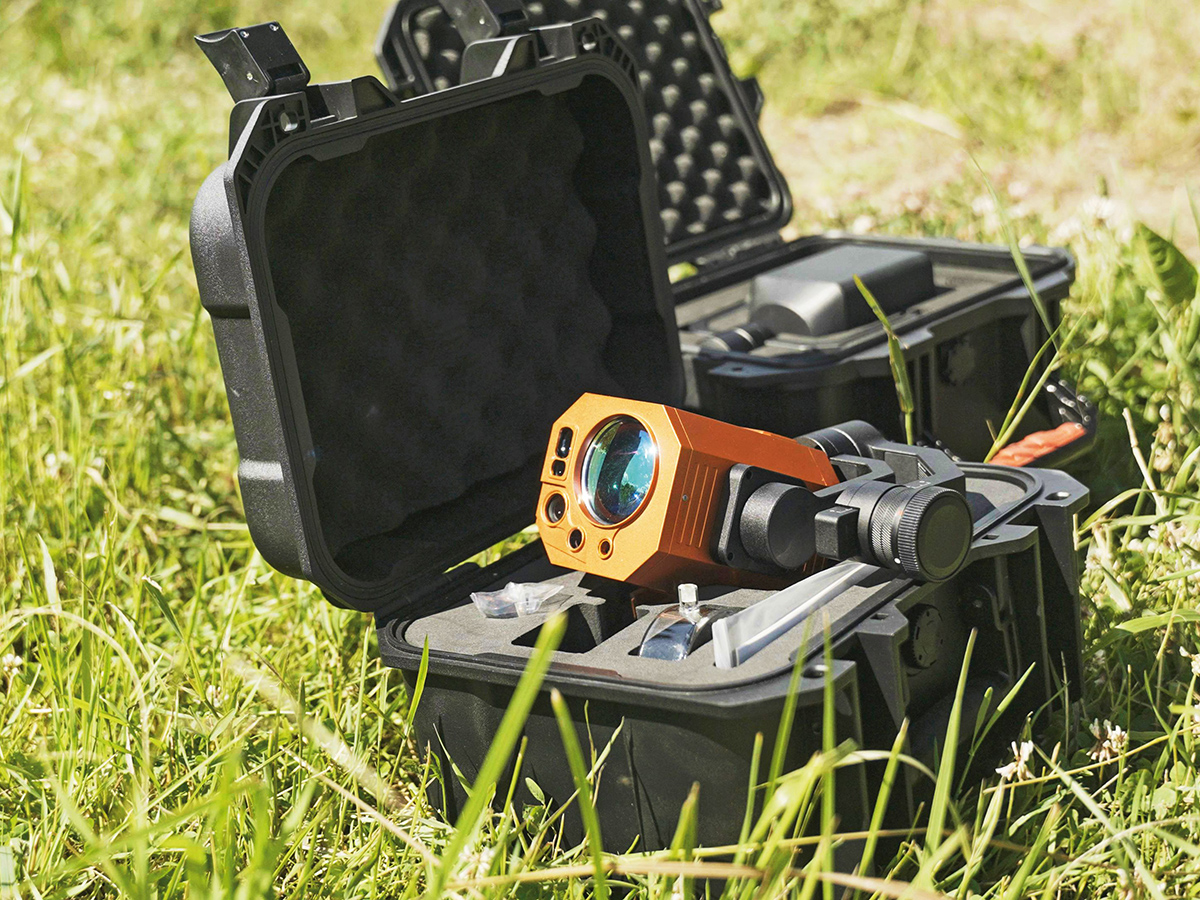
«Тепловизионная съёмка факелов определяет скрытые прогары, дефекты оголовков и качество горения. Важно, что здесь не требуется остановки производства. Тепловизоры, установленные на дроны, могут помочь и при контроле резервуарных парков: для оценки уровня налива нефтепродуктов, поиска зон истончения стенок или утечки тепла. Также беспилотники используют для экологического мониторинга и контроля периметра территорий НПЗ и месторождений», — перечислил специалист по развитию ООО «Воздух» Иван Дмитриенко.
Кроме этого, БПЛА можно использовать как летающую лабораторию. С помощью специальных датчиков, например лазерных детекторов метана, дрон превращается из средства наблюдения в инструмент углублённого исследования
«В нефтегазовой отрасли особенно актуально обнаружение утечек газов. Например, дроны с TDLAS-детекторами (Tunable Diode Laser Absorption Spectroscopy — спектроскопия поглощения с перестраиваемым диодным лазером) сканируют нитки газопроводов, распределительные станции и резервуары для точечного поиска метана», — рассказал г-н Дмитриенко.
Наконец, третье направление — создание цифровых двойников объекта.
«Дроны обеспечивают не просто визуальную оценку в ходе облёта, а сбор высокоточных данных для ортофопланов (геометрически скорректированное и геопривязанное изображение местности, созданное на основе серии аэрофотоснимков или спутниковых данных) и облаков точек. На их основе создаются трёхмерные модели объектов с возможностью выполнять по ним различные измерения в специализированном ПО. Это актуально, например, для анализа объекта перед территориальным расширением и строительством», — отметил Иван Дмитриенко.
В ближайшие годы появятся новые варианты использования БПЛА на объектах нефтегазовой отрасли. Генеральный директор ООО «АйКастомс» («Сервис АйКастомс») Владимир Аксенов в качестве перспективных направлений выделяет грузовую логистику в труднодоступных районах (доставку запчастей и аварийного оборудования на удалённые промыслы) и тепловизионную диагностику для предотвращения аварий.
Семён Носик полагает, что в будущем беспилотники оснастят не только тепловизионными, но также газоаналитическими и оптико-электронными системами. Всё это откроет новые варианты их применения не только в энергетике, но и в сельском хозяйстве, логистике, экологическом контроле и сфере промышленной безопасности.
«Одним из наиболее перспективных направлений является переход от разовых инспекций к постоянному цифровому мониторингу. Дроны постепенно становятся частью инфраструктуры сбора данных, когда информация поступает регулярно и автоматически анализируется с использованием технологий компьютерного зрения и искусственного интеллекта. В перспективе это позволит не только реагировать на события, но и предвидеть и предотвращать их», — добавил Дмитрий Кузьма.
Однако, как отметил Ибрагим Асанов, у медали две стороны.
«Тот же доступный дрон стал и угрозой для критической инфраструктуры ТЭК: НПЗ, ГРС, нефтебаз, ЛЭП. Поэтому перспективное направление, которым занимаемся мы, — противодействие несанкционированным БПЛА. Речь идёт о комплексном решении, в которое входят рубеж из поясов датчиков (аудио + камера), автономная mesh-связь (сетевая топология компьютерной сети, построенная на принципе ячеек, в которой рабочие станции сети соединяются друг с другом и способны принимать на себя роль коммутатора для остальных участников) и автоматическая оценка угрозы. Среди других перспектив — обработка на месте с использованием технологий искусственного интеллекта, а не передача «сырого» видео, автономные облёты по расписанию, рои и интеграция беспилотников в единый контур безопасности и эксплуатации объекта», — перечислил г-н Асанов.
Разработкой мобильных станций РЭБ для защиты транспорта занимаются в ООО «Арсенал».
«По нашим подсчётам, благодаря технологии «Квадрошум», станции РЭБ «Опора» в тринадцать раз эффективней подавляют вражеские дроны на радиоуправлении. С учётом класса опасности перевозимых ГСМ использование такой системы РЭБ на коммерческих автомобилях нефтегазовой отрасли необходимо для защиты персонала и ТМЦ бизнеса», — рассказал генеральный директор компании Иван Никитичев.

Читайте также: «Беспилотники в нефтегазе: когда ждать прорыва?»
Зависимость от импортной элементной базы и пути её снижения
Индустрия БПЛА в РФ за последние годы сделала большой шаг вперёд. Однако это не означает, что сложностей нет. Пожалуй, самая существенная — это поставки комплектующих.
«Это действительно критичная проблема, которая на данный момент является сдерживающим фактором для полной локализации БПЛА на территории РФ. Наша компания при разработке и производстве своих моделей также с ней столкнулась. Как её решаем? Мы специализируемся на системах управления, связи и навигации и стараемся локализовать эти решения самостоятельно. В отдельных направлениях нам помогают партнёры, хотя, к сожалению, не всегда это происходит с необходимой скоростью.
При этом по полётным контроллерам, системам связи и навигации уровень локализации пока остается достаточно низким. Мы сейчас говорим не про FPV (First Person View — вид от первого лица), а именно про беспилотные автономные системы: для таких аппаратов доступных российских решений пока недостаточно.
Есть проблемы с элементами питания: батарей, внесенных в реестр, особенно мощных, высоковольтных и с большой ёмкостью, очень мало. Сложная ситуация сохраняется и с электродвигателями. По FPV и двигателям для малых аппаратов какие‑то варианты есть, пусть их и немного. А вот по крупным двигателям — с большой тягой и высокой удельной мощностью — таких решений, к сожалению, практически нет. Были несколько компаний, которые пытались их создать, но, насколько мы видим, эта работа не была доведена до конца», — обрисовал ситуацию основатель ООО «ИНТЭК промышленные системы» (INTEC) Никита Калиновский.
В свою очередь, Семён Носик наиболее критичными считает позиции, от которых напрямую зависят сроки производства и технические характеристики изделия: аккумуляторные ячейки, BMS (Battery Management System — система управления батареей), силовую электронику, микроконтроллеры, датчики, разъёмы, средства связи, навигационные модули и специализированные электронные компоненты.
«Наша задача как поставщика не просто продать конкретную позицию, но и обеспечить заказчику рабочее техническое решение. Поэтому мы заранее подбираем аналоги, проверяем совместимость компонентов, предлагаем альтернативные спецификации, формируем резерв по востребованным позициям и работаем с широкой базой производителей. Это позволяет оперативно реагировать на изменения доступности комплектующих и снижать зависимость от одной номенклатуры или одного поставщика», — отметил г-н Носик.
В НПО «Периметр» в качестве дефицитных позиций называют тепловизионные матрицы, высокопроизводительные бортовые вычислители для искусственного интеллекта, СВЧ-радиомодули и приёмники LoRa (технология беспроводной связи, которая позволяет передавать данные на значительные расстояния, — ред.), микроконтроллеры (класса nRF52/ESP32-S3), МЭМС-микрофонные массивы (MEMS — Micro-Electro-Mechanical Systems, микро-электромеханические системы), качественные аккумуляторы.
Сегодня, эти вещи приходится «доставать» на рынке. Всё это создаёт риски для потенциальных заказчиков. Поэтому в НПО «Периметр» исповедуют другой — архитектурный подход к решению этой проблемы. Речь идёт о том, чтобы строить систему на доступной и взаимозаменяемой элементной базе и переносить интеллект в ПО.
«По сети у нас идёт не гигабайтный поток видео, а событие ~200 байт (тип цели, координаты, время, уверенность). Почему это важно? Данная технология резко снижает требования к каналам и «тяжёлому» железу. mesh-сеть собирается из множества недорогих узлов, отказ или замена одного не рушит контур. Это делает нас устойчивыми к перебоям поставок: критичные дорогие компоненты заменяются массовыми, а недостающую точность добирает алгоритм», — рассказал Ибрагим Асанов.
В «Сервис АйКастомс» в качестве критических позиций выделяют микроконтроллеры, сенсоры, системы навигации (ГЛОНАСС/GPS — Global Positioning System, глобальная система позиционирования), тепловизоры, промышленные разъёмы, специализированные микросхемы для БПЛА и автоматизированных систем контроля.
«Для нас как таможенных брокеров ключевой вызов — стабильное обеспечение комплектующими. Электроника, сенсоры, системы навигации для БПЛА — это преимущественно импорт. Мы видим растущий спрос на профессиональное таможенное оформление, сертификацию и маркировку «Честный знак». От скорости ВЭД-процессов напрямую зависит, насколько быстро компании смогут внедрять беспилотные решения. Поэтому предприятиям нефтегазовой отрасли важно иметь надёжного партнёра, который гарантирует легальность поставок и стабильность сроков — от этого зависит непрерывность производства и реализация инфраструктурных проектов. Мы не только выстраиваем логистические цепочки, но и обеспечиваем оперативное таможенное оформление, берём на себя сертификацию, декларирование соответствия и маркировку «Честный знак»», — рассказал Владимир Аксенов.
Сравнение российских и зарубежных беспилотных решений
Ключевое слово последних лет — импортозамещение, что подразумевает некое отставание от зарубежных аналогов. Как обстоят дела в сфере БПЛА? Нужно ли российским компаниям «играть в догонялки» или иностранным производителям самим есть чему поучиться?
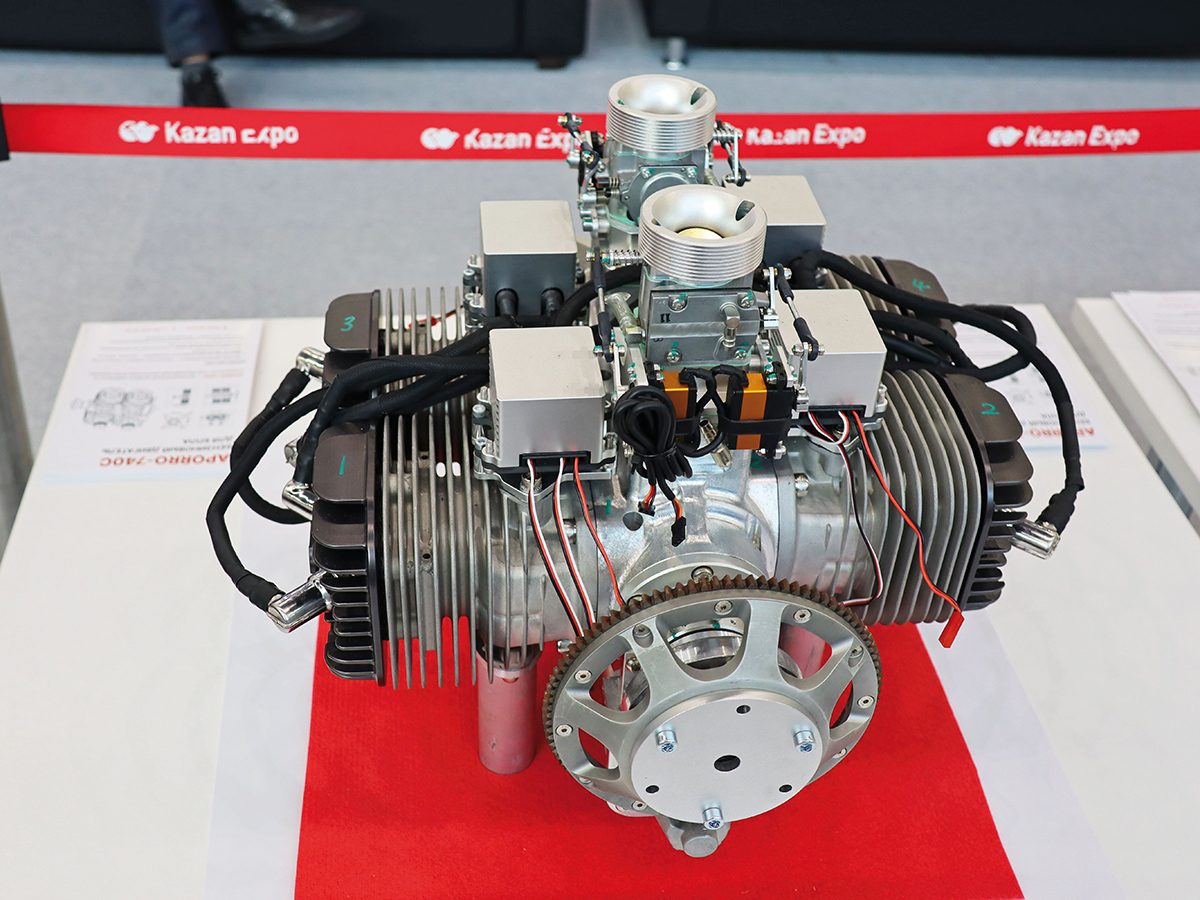
«Картина неоднородная. По компонентной базе (матрицам, специализированным чипам, отдельным радиокомпонентам) отставание есть, и закрывается оно за 3–5 лет при последовательной господдержке локализации. По прикладному ПО, алгоритмам обнаружения/классификации и, главное, по реальному опыту применения и противодействия БПЛА российские компании находятся как минимум на том же уровне, а в ряде ниш — впереди мировых игроков: такого объёма практики никто сейчас не имеет. То есть отставание — «железное», а не «головное», и именно поэтому преодолимо в обозримый срок», — отметил Ибрагим Асанов.
Большой опыт в части борьбы с БПЛА отметил и Иван Никитичев. По его словам, в этом отношении российские компании в числе лидеров в отдельных категориях устройств. В то же время если рассматривать сами беспилотники, то здесь они уступают иностранным конкурентам.
Впрочем, делать из этого трагедию не стоит. Отставание есть, но его вполне реально отыграть за несколько лет, полагают опрошенные эксперты.
«Российские компании обладают сильными инженерными компетенциями и способны создавать конкурентоспособные решения, особенно в части адаптации изделий к конкретным задачам, интеграции систем и эксплуатации в сложных условиях. При этом по отдельным направлениям сохраняется отставание от ведущих мировых производителей — прежде всего в электронной компонентной базе, высокоточных датчиках, серийном производстве и энергоэффективности. По прикладным решениям паритет может быть достигнут в перспективе 3–5 лет, по наиболее сложным сегментам микроэлектроники и специализированных компонентов — в течение 5–10 лет при условии системной поддержки НИОКР и производства», — констатировал Семён Носик.
«Если говорить о программном обеспечении, автономном управлении, компьютерном зрении и сценариях промышленного применения, российские компании находятся на конкурентоспособном уровне. За последние годы развитие отрасли значительно ускорилось, а спрос со стороны крупных заказчиков стал стимулом для появления зрелых решений.
В отдельных аппаратных направлениях сохраняется зависимость от зарубежной компонентной базы, однако именно программные платформы, автономность и интеграция в бизнес-процессы сегодня становятся основным фактором конкурентоспособности беспилотных систем», — добавил Дмитрий Кузьма.
А вот в «Аэромотус» более сдержаны в оценках.
«На мировом рынке промышленных дронов есть устоявшиеся лидеры, и российские компании в их число не входят. В первую очередь это китайские компании, которые развивают дроны различных типов и конструкций. Пока российские заказчики только открывают их для себя, но этот процесс идёт активно. Например, весной на крупную выставку беспилотных технологий в Шэньжэне приехала внушительная российская делегация.
Это контекст, в котором существуют российские производители. На данном этапе по соотношению цены и качества они далеки от китайских конкурентов. По сути, аналогичные решения они предлагают в несколько раз дороже. Кроме того, те же компании из КНР ориентированы на коробочные решения, где дрон, полезная нагрузка и ПО для обработки данных взаимно интегрированы, что позволяет купить программно-аппаратный комплекс для выполнения проекта под ключ. Российские продукты, как правило, закрывают лишь часть технологического процесса, поэтому, чтобы достичь такого же эффекта, приходится изобретательно комбинировать разные решения.
Исходя из этого, неудивительно, что даже сложности импорта продукции китайских компаний, которые частично присоединилась к санкциям, не отпугивают российских поставщиков и конечных заказчиков. Они всё равно стремятся работать на решениях, зарекомендовавших себя в мировом масштабе. Российские же аналоги находят применение в основном в тех случаях, когда присутствуют законодательные ограничения на использование зарубежной техники. Например, в некоторых тендерах госструктур прописано требование, что поставляемая техника должна иметь определенный процент локализации», — прокомментировал ситуацию Иван Дмитриенко.

Читайте также: «Логистика в Арктике: вездеходы, амфибии и беспилотники для нефтегаза»
Оценка сроков достижения технологического паритета
Реально ли в таких условиях добиться паритета с иностранными производителями? Эксперт «Аэромотус» отмечает, что здесь можно рассматривать две ситуации.
«Первая: российские производители могут изготовить функционально такое же устройство, как их зарубежные конкуренты. Этого добились уже сейчас, но с одним но: комплектующие, из которых собираются дроны в России в большинстве своём поставляются из того же Китая. Задача наладить в пределах РФ производство полной номенклатуры микроэлектронных компонентов выглядит утопично, оттого в последние годы даже не ставится. Следующая ситуация подразумевает паритет на мировом рынке.
И этот вариант не просматривается в обозримом будущем. Для него нужно становление национальных гигантов, которые для начала завоевали бы в конкурентной борьбе рынки России и СНГ. После этого можно говорить об инвестициях в глобальное продвижение. При этом шансы на успех снижаются из-за довлеющего над российскими брендами геополитического фона», — заключил Иван Дмитриенко.
В «Сервис АйКастомс» полагают, что технологического паритета удастся добиться за 5–10 лет при двух условиях. Первое — это стабильные легальные поставки критических комплектующих из Китая и других дружественных стран. Второе — параллельное развитие собственного производства на основе импортируемой компонентной базы. Отдельно подчёркивается роль логистических и таможенных сервисов.
«Чем быстрее и прозрачнее выстроены ВЭД-цепочки, тем оперативнее российские предприятия получают доступ к передовым технологиям и сокращают отставание», — подчеркнул Владимир Аксенов.
С тем, что существующий разрыв можно преодолеть за два года — пять лет, согласны и в «ИНТЭК». В то же время эксперты компании выделяют ряд барьеров, которые серьезно сдерживают развитие рынка. Ключевые сложности возникают на этапе внедрения.
«Многие разработки, к сожалению, так и остаются на уровне лабораторий или прототипов и не выходят на полноценный рынок. Дело в том, что основными заказчиками беспилотных авиационных систем являются крупные компании, в том числе с государственным участием. У них есть требования и ограничения по локализации, которые небольшие предприятия выполнить не могут из-за отсутствия отечественных электронных компонентов. Это серьёзное ограничение. Во многом из-за этого российские компании не могут в полной мере стать полноценными участниками коммерческого рынка.
В то же время, как только появятся реальные заказы, необходимые объёмы и устойчивый спрос, российские компании достаточно быстро смогут достичь технологического паритета. При наличии финансирования и рыночных возможностей на это может потребоваться буквально один-два года», — объяснил Никита Калиновский.
Перенос оборонных технологий в гражданский сектор
Надежды на технологический прорыв в отрасли связывают в числе прочего с конверсией оборонных технологий в сфере БПЛА. Это неслучайно, как отмечают авторы аналитического отчёта «Архитектура рынка беспилотной авиации в 2025 году», именно этот сегмент стал главным катализатором технологического развития. В среднем по миру 52,4% всех расходов в отрасли проходят по линии военных ведомств, а в некоторых странах этот показатель доходит до 80%.
По словам Семёна Носика, процесс конверсии уже запущен.
«Для нефтегазового сектора наиболее полезны решения, связанные с автономной навигацией, устойчивой связью, тепловизионным и оптико-электронным наблюдением, мониторингом протяжённых объектов, передачей данных в реальном времени и повышенной отказоустойчивостью БПЛА. Эти технологии позволяют эффективнее контролировать трубопроводы, месторождения, резервуарные парки, ЛЭП и труднодоступную инфраструктуру, а также выявлять утечки, тепловые аномалии, повреждения и нарушения в охранных зонах», — перечислил г-н Носик.
В НПО «Периметр» отмечают, что речь идёт, скорее, о двустороннем движении.
«Из оборонной плоскости в гражданский нефтегаз напрямую переносятся: акустическое обнаружение дронов (слышно раньше, чем видно), mesh-связь без интернета, GPS (Global Positioning System — система глобального позиционирования, — ред.) и облака (устойчивы к РЭБ и глушению канала), edge-классификация (Enhanced Data rates for GSM Evolution — улучшенные скорости передачи данных для эволюции глобальной системы мобильных коммуникаций, —ред.) целей на узле, автономный контур «обнаружил → оценил риск → среагировал» без оператора. Эти принципы мы реализовали в нашем комплексе «Периметр», который используют для охраны НПЗ, ГРС, ЛЭП и месторождений», — рассказал Ибрагим Асанов.
В «ИНТЭК» же полагают, что правильнее говорить не о конверсии, а, наоборот, об адаптации гражданских разработок для военных нужд.
«Большинство беспилотников, которые сегодня выполняют задачи в зоне проведения СВО, создавались как раз на основе таких решений. Да, в них могут применяться и специальные компоненты, разработанные для боевого использования, но по большей части речь всё же идёт именно о гражданских технологиях», — отметил Никита Калиновский.
По словам основателя «ИНТЭК», нефтегазовый сектор сам по себе выступает одним из крупнейших двигателей прогресса в сфере БПЛА.
«Это крупная отрасль, в которой беспилотные технологии действительно востребованы: для мониторинга, инспекций, контроля инфраструктуры и других задач. За счет постоянного спроса на авиационную эксплуатацию в гражданском секторе нефтегазовая отрасль во многом поддерживает развитие рынка БПЛА, причём это относится не только к крупным игрокам, но и к малым технологическим компаниям», — пояснил Никита Калиновский.
Перспективные направления: автономность, роевое управление и дронопорты
Но если стремиться только повторить лучшие образцы конкурентов, то догнать их не получится — за это время они снова уйдут вперёд. Важно поставить задачи на перспективу, выбрать технологии, которые будут определять облик индустрии в ближайшие годы.
В «АйКастомс» полагают, что дальнейший прогресс лежит в области полной автономности и роевого интеллекта.
«С точки зрения логистики и ВЭД, этот технологический скачок напрямую зависит от «железа». Нужны мощнейшие бортовые компьютеры, лидары (от англ. Light Detection and Ranging, «обнаружение и определение дальности с помощью света» — технология дистанционного зондирования, которая использует лазерные импульсы для измерения расстояний до объектов и создания трёхмерных моделей окружающей среды), защищённые каналы связи и новые типы аккумуляторов», — отметил представитель «АйКастомс».
Семён Носик также назвал повышение автономности БПЛА. Кроме этого, инженеры будут работать над увеличением времени полёта, развитием бортовой аналитики и специализированных полезных нагрузок, интеграцией беспилотников в цифровые системы предприятий.
Иван Никитичев в качестве ключевых направлений выделил дальнейшее развитие технологий ИИ, а также увеличение доли композитных материалов.
По мнению Дмитрия Кузьмы, главный тренд связан не с самими летательными аппаратами, а с автоматизацией процессов вокруг них. Рынок постепенно движется к модели, где дрон становится элементом единой цифровой инфраструктуры.
«Основной вектор на автономность и устойчивые сети без интернет-облака. В рамках этой логики защита или мониторинг не должны зависеть от человека и наличия исправного широкого канала. Первое решение принимает сам датчик, благодаря чему по сети уходит компактное событие, а не сырой поток на 3–5 ГБ/час. Дальнейшее развитие технологии лежит в сфере роевого управления дронами, самовосстанавливающихся сетей. В результате получим замкнутый контур «обнаружение — анализ — реакция»», — добавил Ибрагим Асанов.
В «Аэромотус» выделяют два основных тренда. В первую очередь это сфера грузоперевозок.
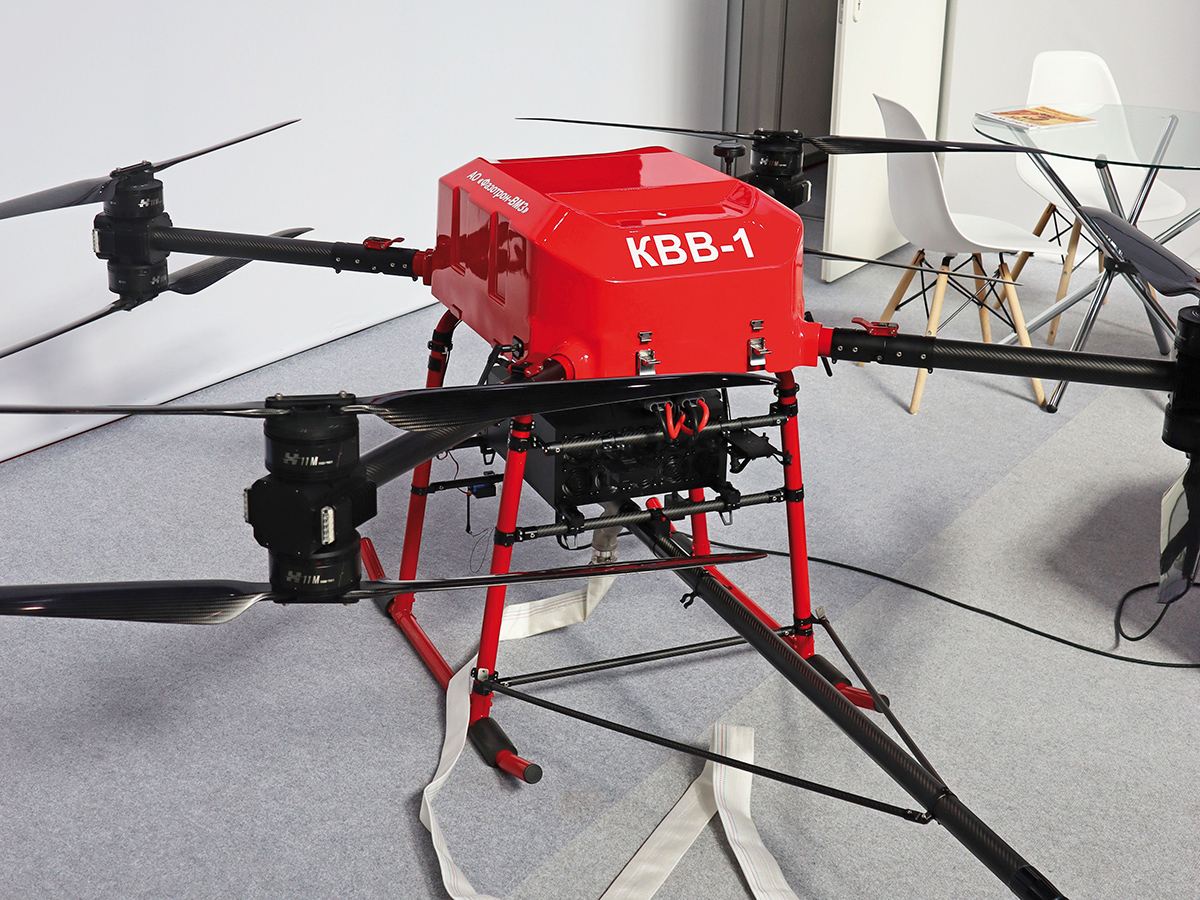
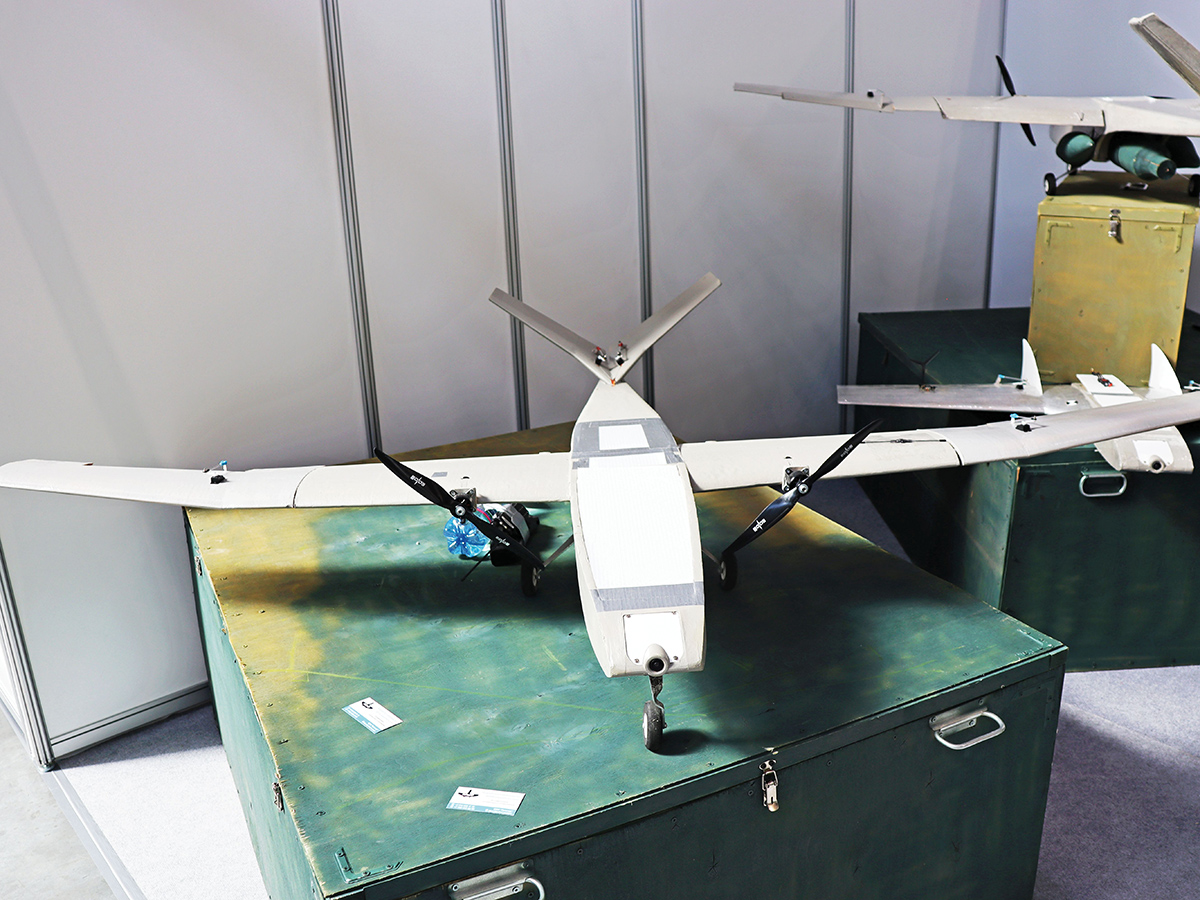
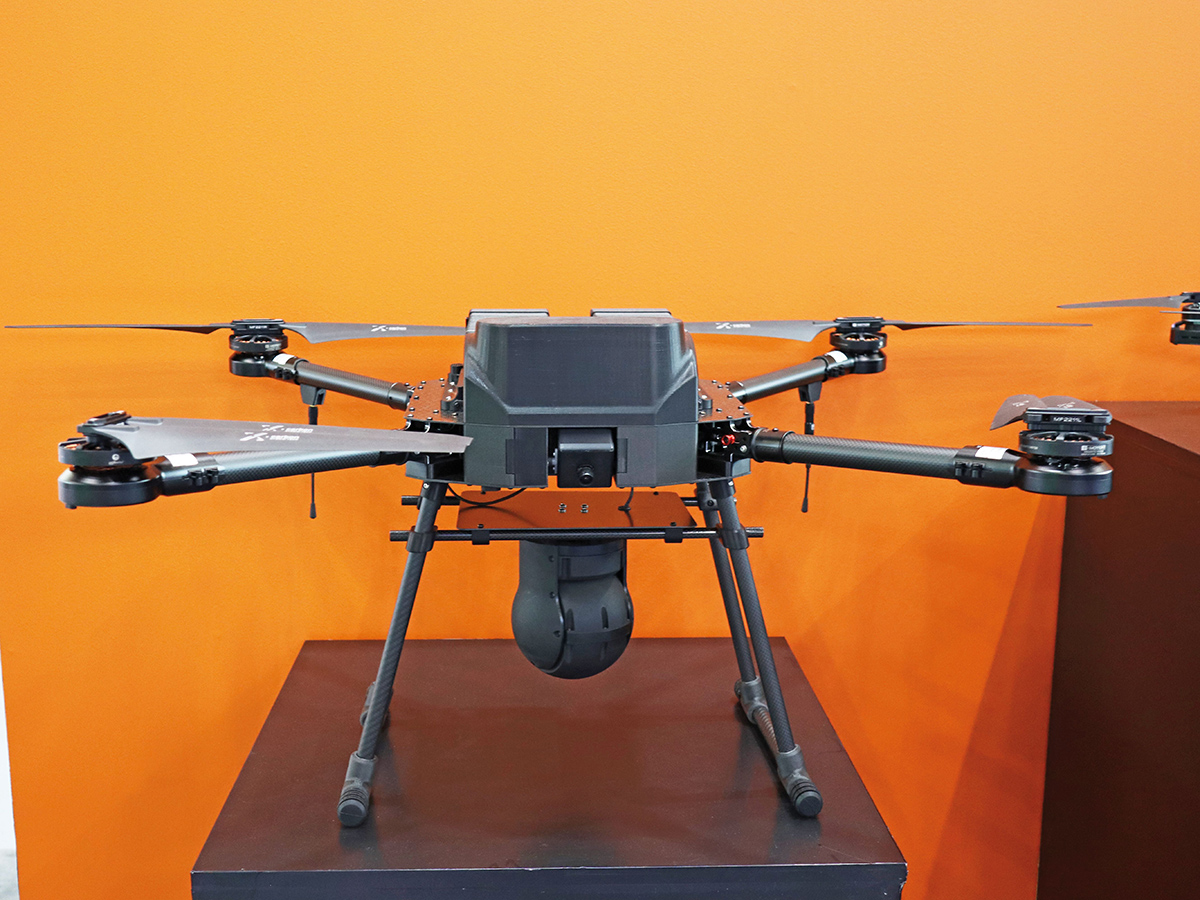
«Речь идёт не о стереотипной картинке, где дрон на фоне городских многоэтажек переносит что‑то миниатюрное, например коробку с пиццей. Сегодня разрабатываются БПЛА для транспортировки габаритных промышленных грузов. Так, на выставке UASE 2026 были представлены тяжёлые мультироторные коптеры грузоподъёмностью до 650 кг и беспилотные вертолёты грузоподъёмностью до 1 тонны. Главное назначение таких беспилотников — стать дешёвой заменой традиционным вертолётам и самолётам. В основном там, где логистика работает плохо: в горах, каньонах, лесах, пустынях», — рассказал Иван Дмитриенко.
Следующее направление — развитие дронопортов. Это позволит ликвидировать узкое место в масштабировании БПЛА: взлёт и посадку.
«В эти моменты рядом должен находиться человек. Но приближается эра полной автономности, когда обслуживание беспилотников возьмут на себя дронопорты — устройства, объединяющие функции посадочной площадки и зарядной станции. Они позволят БПЛА работать самостоятельно, выполняя дистанционные команды оператора из единого центра управления.
Дронопорты оптимизируют разные сценарии. Например, инспекции в отдалённых районах: с их помощью можно контролировать инфраструктуру или экологическое состояние местности, не тратясь на вахтовое дежурство или частые командировки операторов. Или массовое применение БПЛА на крупных нефтегазовых объектах, когда один оператор обслуживает сеть дронопортов, координируя десятки вылетов в сутки. Это путь к системному построению беспилотной инфраструктуры», — констатировал г-н Дмитриенко.
И всё же применительно к нефтегазовой отрасли пока речь идёт, скорее, о частных случаях внедрения подобных технологий. Говорить о полном переходе на новый уклад можно будет тогда, когда использование БПЛА станет не отдельным проектом или экспериментом, а регулярным операционным процессом, встроенным в системы мониторинга, управления активами и промышленной аналитики.
С тем, что этап первичного тестирования, когда в преимуществах технологии ещё сомневались, уже пройден, согласен и Иван Дмитриенко.
«Сегодня уже внедряются технологии следующего поколения (наземные беспилотники, роботизированные манипуляторы), а БПЛА стали практически рутиной. Знаем это по опыту сотрудничества с клиентами из нефтегазовой отрасли. Но знаем и другое: технологии на предприятии не существуют в сферическом вакууме. Вопрос внедрения БПЛА в конечном счёте сводится к изменению традиционных производственных процессов: переформатированию работы коллектива, переобучению иногда консервативно настроенных специалистов», — отметил специалист по развитию «Аэромотус».
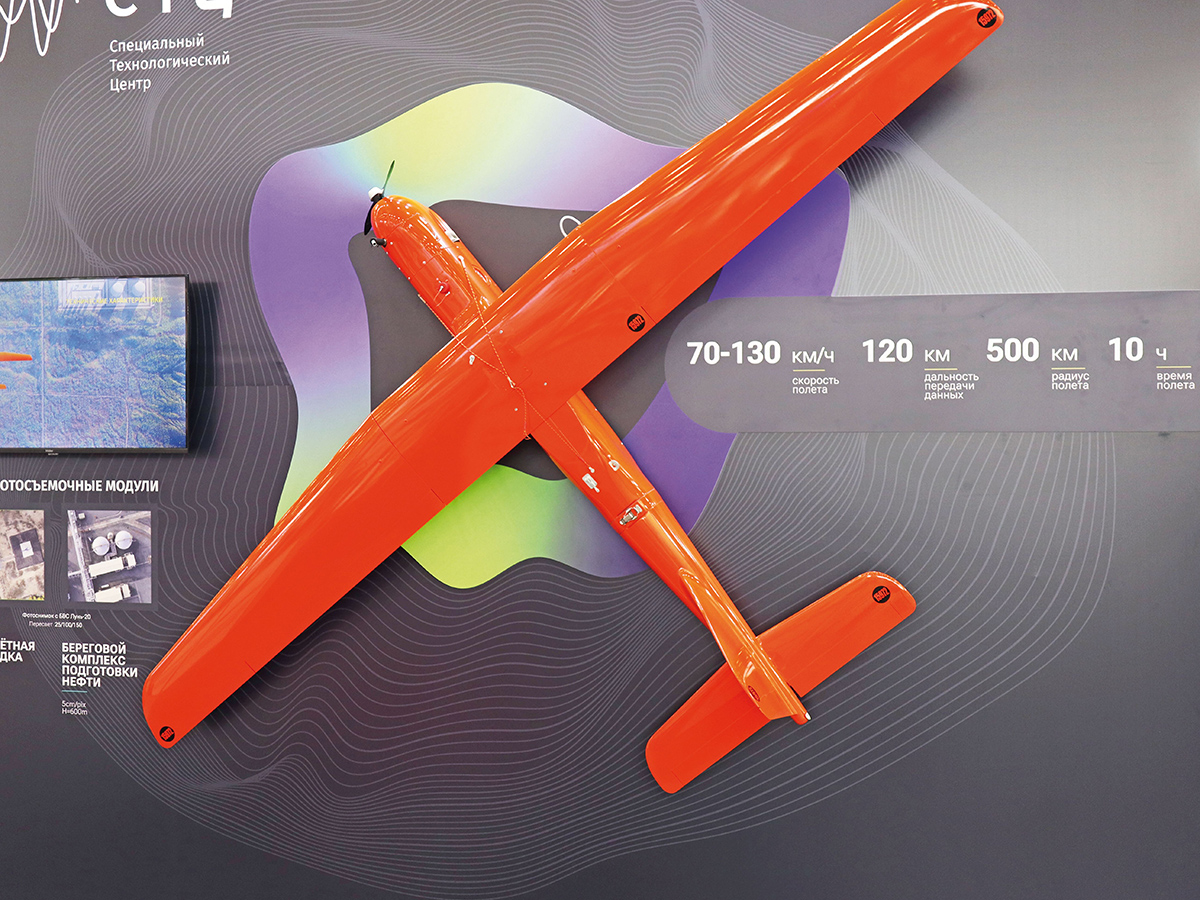
Авторы исследования «Архитектура рынка беспилотной авиации в 2025 году» отмечают, что по итогам 2025 года гражданский сегмент рынка БПЛА снизился на 33% до 15,1 млрд рублей. Тем не менее в отрасли сохраняются позитивные ожидания в части кратного роста рынка уже в ближайшие два-три года.
Факторы развития и барьеры внедрения БПЛА в нефтегазе
Здесь мы подходим к важному вопросу, какие факторы способствуют, а какие препятствуют внедрению БПЛА в нефтегазовой отрасли. По словам Семёна Носика, ускорить этот процесс могут протяжённость нефтегазовой инфраструктуры, наличие удалённых и труднодоступных объектов, высокая стоимость традиционных инспекций, а также потребность в регулярном контроле промышленной и экологической безопасности
«Беспилотники позволяют быстрее выявлять утечки, повреждения, тепловые аномалии и нарушения в охранных зонах. Сдерживающими факторами остаются нормативные ограничения, погодные условия, ограниченное время полёта, требования к защите данных, нехватка квалифицированных операторов, сервисной инфраструктуры и необходимость интеграции данных БПЛА в существующие цифровые системы предприятий», — перечислил г-н Носик.
Ибрагим Асанов в качестве ключевых двигателей прогресса называет экономическую выгоду (облёт дешевле и быстрее обходов и вертолётов), безопасность людей, скорость и охват труднодоступных участков, рост угроз с воздуха (что подталкивает и к мониторингу, и к защите), зрелость ИИ-решений и доступных платформ. В то же время нужно учитывать серьёзные барьеры. Это нормативные ограничения (например, сложности при получении разрешения на полёты), дефицит комплектующих, сложная РЭБ-обстановка, нехватка подготовленных кадров, вопросы кибер-
устойчивости и защиты каналов связи, погода и ограничения по дальности, стоимость первоначального внедрения.
Никита Калиновский в качестве ключевого фактора, способствующего внедрению БПЛА в нефтегазовой отрасли, также называет экономическую эффективность. С помощью беспилотников многие задачи можно выполнить проще, быстрее и эффективнее. Для нефтегазовой отрасли это особенно важно, потому что речь идёт о больших территориях, протяжённой инфраструктуре и регулярной необходимости мониторинга, обследования и контроля объектов.
В то же время есть и факторы, которые сдерживают развитие.
«Один из ключевых — низкий уровень локализации. Из-за этого многие аппараты российского производства невозможно внести в реестр отечественной электронной продукции. Соответственно, нефтегазовая отрасль в ряде случаев просто не может закупать такие решения из-за действующих ограничений и требований к локализации.
Второе серьёзное ограничение — административные и нормативные барьеры, связанные с эксплуатацией беспилотных авиационных систем. Это и ограничения по использованию воздушного пространства, и режимы закрытия неба в отдельных регионах, и сложность выдачи необходимых разрешений. Кроме того, достаточно непросто получить сертификат эксплуатанта, в целом организовать авиационные работы с применением БПЛА», — констатировал Никита Калиновский.
При этом, даже если удастся получить разрешение на полёт, сложности не заканчиваются.
«В ряде регионов РФ сейчас действуют те или иные ограничительные меры. Даже если решить вопросы на документальном уровне, это далеко не гарантия успеха. Возможна ситуация, когда все разрешения получены, но на местности введён план «Ковёр» и работают профессиональные системы РЭБ. В этом случае нужно либо отказаться от полета, либо положиться на удачу, летая низко над землёй в пределах видимости или полностью на ручном управлении. Риск никогда не равен нулю. Из-за этого известны случаи, когда компания, уже закупив дроны, по факту ими не пользуется: материально ответственный за технику сотрудник предпочитает, чтобы она стояла на земле, а не летала в таких условиях», — объяснил Иван Дмитриенко.
Свою роль играют и внешние факторы. Например, из-за санкций возникли сложности с импортом и полноценным функционированием зарубежных дронов.
«Неосторожное обновление программного обеспечения или покупка оборудования, рассчитанного на работу в другом регионе, может привести к отказу техники. Также нужно учитывать текущие проблемы нефтегазовых компаний, смещающие фокус со стратегического развития. Пока дроны всё‑таки не являются залогом выживания компании, эти «необязательные» издержки одними из первых попадают под сокращение, когда ситуация на рынке ухудшается», — отметил г-н Дмитриенко.
В то же время в «Аэромотус» приводят целый ряд факторов, которые играют на руку отрасли.
«Начнём с того, что внедрение БПЛА — это мировой тренд. Человеческий ресурс становится всё дороже, автоматика заменяет его всё чаще. Часть этого тренда — беспилотные решения, проникающие в разные сферы жизни и экономики. Российские компании не могут этого не видеть и вынуждены следовать общему пути хотя бы из имиджевых соображений.
Во-вторых, обслуживание нефтегазовых объектов с помощью БПЛА несёт несомненные экономические выгоды. Они могут быть больше или меньше в зависимости от масштабов и успешности внедрения, но полностью игнорировать эту возможность уже нельзя.
Наконец, в РФ действует нацпроект «Беспилотные авиационные системы», предусматривающий достижение определённых KPI (Key Performance Indicator, ключевые показатели эффективности, — ред.) к 2030 году. В нефтегазовой отрасли много компаний с госучастием, согласующих свою стратегию с государственными задачами», — перечислил Иван Дмитриенко.
Резюмируем: несмотря на качественный скачок индустрии БПЛА в последние годы, работы остаётся ещё много. Чтобы догнать мировых лидеров, нужно сочетание ряда условий, и не всё здесь зависит от производителей дронов. Тем не менее, несмотря на все сложности, опрошенные эксперты уверены, что беспилотные технологии будут развиваться в ближайшие годы.
Оценки объёма глобального рынка БПЛА у мировых аналитических агентств варьируются в очень широких пределах: от $22,3 до $76,5 млрд по итогам 2025 года. Однако все эксперты сходятся в оценках, что отрасль будет расти в ближайшие годы, читаем в аналитическом отчёте «Архитектура рынка беспилотной авиации в 2025 году», подготовленном специалистами компании «АЭРОНЕКСТ».
Слово экспертам
Иван Дмитриенко, специалист по развитию ООО «Воздух» (бренд Aeromotus («Аэромотус»))
«Дроны уже хорошо себя зарекомендовали при решении задач мониторинга объектов, составления цифровых двойников. Инспекции с БПЛА в несколько раз быстрее и дешевле, по сравнению с традиционными методами (наземной экспедицией или облётом на вертолёте/самолёте). Дронам легче добраться до труднодоступных объектов, работать в условиях сложного рельефа и плохой погоды. Наконец, БПЛА предоставляют данные другого уровня (высокодетализированные. полученные с разных ракурсов, собранные сенсорами разных типов и сразу оцифрованные), которые можно использовать
для всестороннего анализа».
Иван Никитичев, генеральный директор ООО «Арсенал»

«Если говорить о комплектующих для производства эффективных средств радиоэлектронной борьбы, то наиболее критическая позиция — это электроника. В основном она зарубежного производства. В настоящее время работаем по закупке импортных комплектующих для генераторов помех и их использования для выпуска российских генераторов».
Владимир Аксенов, генеральный директор ООО «АйКастомс» («Сервис АйКастомс»)

«Серьёзным препятствием для развития индустрии БПЛА остаются таможенно-логистические барьеры. Санкционное давление заметно усложнило импорт электроники. Многие компоненты для БПЛА: сенсоры, системы связи и навигации — классифицируются как товары двойного назначения. Их ввоз требует получения лицензий и разрешительных документов ФСБ и ФСТЭК, что существенно увеличивает сроки таможенного оформления и создаёт риски срыва поставок.
Ключ к решению — выстраивание прозрачных «белых» цепочек поставок из дружественных юрисдикций и профессиональное ВЭД-сопровождение, включающее сертификацию, маркировку и оперативное получение разрешительных документов для сложной электроники. Только такой комплексный подход позволяет нефтегазовым компаниям получать передовые технологии без простоев и рисков».
Семён Носик, специалист ООО «КИП И ОБОРУДОВАНИЕ»
«Говорить о полноценной интеграции БПЛА в технологическую инфраструктуру нефтегазовых компаний можно будет тогда, когда они перейдут от разовых обследований к плановым автоматизированным операциям. По отдельным направлениям это уже происходит, а массовое внедрение возможно в перспективе ближайших 3–5 лет».
Дмитрий Кузьма, генеральный директор ООО «ВИЛЛИС»

«Основным стимулом для масштабного внедрения беспилотников становится развитие технологий искусственного интеллекта и автоматического анализа информации. Также остаются необходимость контроля протяжённой инфраструктуры и запрос на повышение скорости получения данных.
Среди ограничений можно выделить необходимость интеграции беспилотных систем в существующие бизнес-процессы, вопросы организации полётов на крупных объектах и потребность в квалифицированных специалистах для масштабного внедрения технологий. Однако по мере накопления практического опыта эти барьеры постепенно снижаются».
Ибрагим Асанов, системный архитектор ООО «НПО Периметр»
«Если заглянуть в будущее, то уже в ближайшие два-три года беспилотники станут штатной частью инфраструктуры мониторинга. Говорить о них как о неотъемлемом элементе повсеместно, включая контур безопасности и автоматическое реагирование, можно будет к концу десятилетия, когда такие системы перейдут из режима «пилот на отдельном объекте» в стандарт эксплуатации».
Никита Калиновский, основатель ООО «ИНТЭК промышленные системы» (INTEC)
«Сейчас мы наблюдаем взрывной рост применения БПЛА в гражданской отрасли, в том числе в нефтегазовом секторе. По нашим прогнозам, в ближайшее время достаточно большое количество классических бизнес-процессов и стандартных процедур в нефтегазовой отрасли будет реализовываться с применением беспилотных авиационных систем. Если раньше беспилотники часто воспринимались, скорее, как игрушка или экспериментальная технология, то сейчас их потенциал для гражданского сектора и промышленности стал очевиден. Речь идёт уже не о точечных пилотных проектах, а о полноценном инструменте для решения прикладных задач».
Текст: Андрей Халбашкеев
Фото: «ПромоГрупп Медиа»