Российский СПГ: как закрепиться на рынке в эпоху санкций и углеродных ограничений
Эпоха дефицита и сверхвысоких спотовых цен на мировом рынке сжиженного природного газа (СПГ) сменилась структурным профицитом, обострившим глобальную конкуренцию за конечного потребителя. Для российского газового сектора этот вызов совпал с санкционным давлением, блокирующим традиционные логистические цепочки и экспортные маршруты.
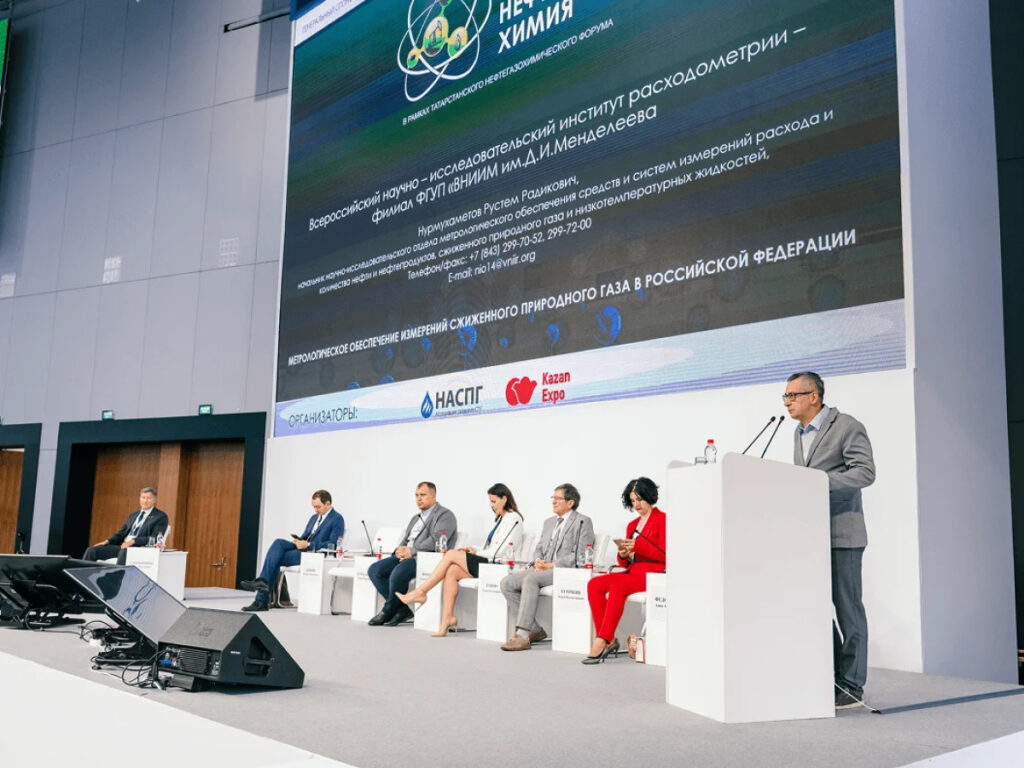
Подробный разбор ситуации представили участники панельной дискуссии «СПГ в России: рынок возможностей или рынок упущенных решений?», организованной Национальной Ассоциацией сжиженного природного газа (НАСПГ) совместно с АНО «Казань Экспо». Эксперты обсудили стратегии развития производства и инфраструктуры сжиженного природного газа в РФ, технологический суверенитет, инвестиционную политику, распределение и практическое использование СПГ-топлива.
Смена парадигмы: от свободной торговли к борьбе за «последнюю милю»
Главный маркер новой реальности — завершение глобализации в её классическом понимании. В условиях растущей конкуренции и логистических ограничений все большее значение приобретают надежность поставок и устойчивость каналов сбыта. Рынок диктует новые правила: доступ к клиенту необходимо выстраивать, развивая инфраструктуру вплоть до конечного потребителя, считает управляющий директор консалтинговой компании «Имплемента» Дмитрий Акишин.
«Мы движемся в сторону рыночного профицита, и все игроки будут всё жёстче конкурировать за потребителя. Заключать долгосрочные контракты станет сложнее», — констатировал он в своём докладе.
В Азии формируется масштабный пласт новых рынков. В одних государствах (например, в Индонезии) стремительно истощаются собственные запасы газа, тогда как в других СПГ вообще никогда не потребляли. Главный барьер здесь — не отсутствие платежеспособного спроса, а критический дефицит приёмных мощностей.
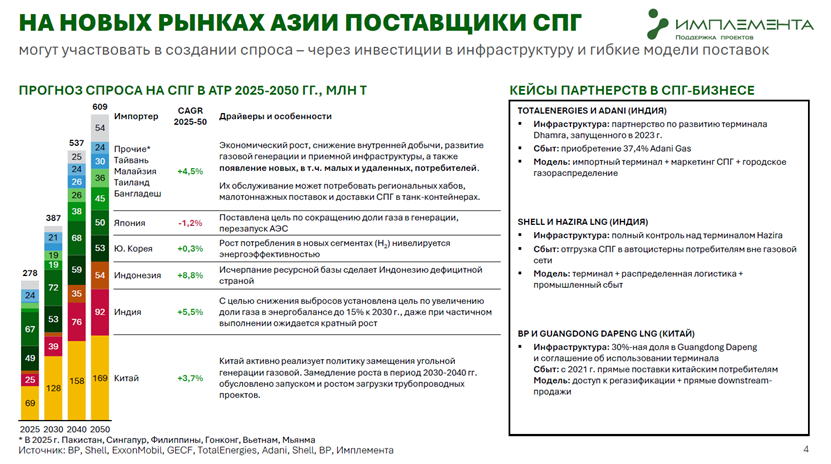
В этих условиях российским производителям необходимо кардинально менять подход, переходя от простой продажи сырья к модели вертикальной интеграции на территории покупателя. Стратегическое преимущество получают те игроки, которые инвестируют в создание регазификационных терминалов непосредственно в странах-импортёрах.
Следующим шагом становится развитие локальной системы дистрибуции внутри целевых регионов:
- доставка сжиженного газа мелкотоннажным транспортом (траками) до конкретных удалённых предприятий;
- регазификация топлива и его подача в местные распределительные трубопроводные сети.
Максимальное приближение к конечному коммерческому и промышленному сектору даёт производителю надёжную гарантию того, что клиент останется в его портфеле на десятилетия.
Ограничиваться поверхностным делением государств на дружественные и недружественные на геополитическом уровне сегодня стратегически опасно. В условиях, когда США обладают мощными рычагами экономического давления, реальные риски могут скрываться внутри корпоративной структуры самих покупателей.
«Допустим, в дружественной стране есть пять основных потребителей. Но у двух из них в акционерах — американские и европейские компании. Понятно, что они вряд ли будут работать с российскими поставщиками. Эти риски нужно просчитать и обязательно учитывать», — предупреждает Дмитрий Акишин.
Читайте также: «Рынок СПГ в России: инфраструктурные ограничения и реальные перспективы».
Неизбежность углеродного фактора
Параллельно российскому бизнесу приходится адаптироваться к новой климатической реальности. Углеродное регулирование, над которым многие иронизировали несколько лет назад, стало жёстким экономическим фактором. С введением европейского механизма CBAM международный рынок начал официально пересчитывать финансовые модели с учётом эмиссии парниковых газов, выделяя низкоуглеродный СПГ в специальную премиальную категорию. Этот тренд активно охватывает и Азию.
«В Китае углеродное регулирование, может быть, ещё не настолько жёсткое. Плата за выбросы есть, но их объём, покрываемый регулированием, на самом деле очень большой. Изменение определённых цифр в регулировании может изменить всю систему и экономическую часть, перераспределив конкурентоспособность производителей СПГ на рынке Китая», — подчеркнул Дмитрий Акишин.
Россия обладает технологическим и географическим преимуществом для игры на этом поле. Ещё в 2021 году на Сахалине была отгружена первая в истории страны партия углеродно-нейтрального СПГ.
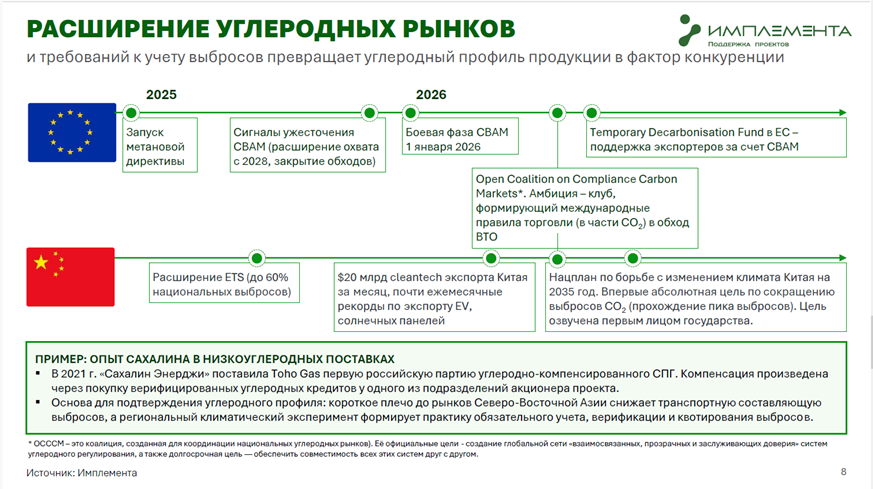
Российский «зелёный» потенциал в Азии базируется на двух компонентах:
- Технологическая модернизация: планомерная минимизация прямых выбросов на заводах сжижения.
- Географический фактор: максимально короткое транспортное плечо от дальневосточных портов до Китая, Японии и Южной Кореи кратно снижает выбросы от транспортировки.
Реализация масштабных стратегий в условиях санкционного давления не под силу даже самым крупным корпорациям в одиночку. Колоссальный объём инвестиций и высокие геополитические риски требуют глубокого государственного участия и страхования процессов на высшем политическом уровне. Показателен китайский кейс: для приёма санкционных российских партий СПГ в КНР была выделена отдельная терминальная инфраструктура.
Читайте также: «Российская СПГ-отрасль: санкции, флот и малотоннажный сегмент».
Метрологический учёт СПГ в России: новые стандарты и система эталонов
В условиях формирования новых логистических коридоров и масштабного развёртывания внутренней газификации на первый план выходит вопрос суверенного и сверхточного коммерческого учёта энергоресурсов. Точность измерений каждого кубометра или тонны СПГ — это фундамент финансовой стабильности b2b-сделок, налогового администрирования и разрешения конфликтов интересов между участниками рынка.
О том, как реформируется нормативная база, какие методы измерения применяются на практике и как они позволяют находить скрытые потери и защищать инвестиции, на Татарстанском нефтегазохимическом форуме рассказал Рустем Нурмухаметов, начальник НИО-14 ВНИИР — филиала ФГУП «ВНИИМ им. Д. И. Менделеева». Прежде всего он отметил, что современную структуру отечественного рынка СПГ невозможно рассматривать как однородное пространство.
«СПГ можно, в принципе, разделить на две составляющие: это крупнотоннажный СПГ — такие заводы, как „Ямал СПГ“, „Сахалинская энергия“, и малотоннажный СПГ. Если крупнотоннажный СПГ — это у нас чисто экспорт, то малотоннажный — это уже внутреннее потребление», — подчеркнул Рустем Нурмухаметов.
Эта экономическая дифференциация диктует выбор метрологического инструментария:
- Крупнотоннажный сегмент (ориентирован на экспорт): здесь базовым стандартом являются косвенные методы статических измерений. Учёт ведётся огромными объёмами — непосредственно в танках судов-газовозов или в береговых резервуарах хранения на терминалах отгрузки.
- Малотоннажный и среднетоннажный сегмент (ориентирован на внутренний рынок): этот сектор обслуживает автономную газификацию, b2b-потребителей и бункеровку транспорта. Оборот идёт через автомобильные цистерны и стационарные заправочные комплексы, что требует внедрения динамических методов учёта, способных фиксировать параметры потока в режиме реального времени.
Если в крупнотоннажном экспортном сегменте учёт отлажен десятилетиями, то развитие малотоннажного СПГ обнажило специфические технологические проблемы. Главная из них — высокая доля нераспределённых технологических потерь, которые напрямую увеличивают себестоимость продукции.
В ходе сессии эксперты подчеркнули, что ценность метрологии в СПГ-индустрии сейчас стремительно выходит за рамки сугубо технологического учёта внутри одного завода. На российском рынке сегодня действует более 30 малотоннажных заводов СПГ. Каждый отгружает продукт с разной температурой, плотностью и весом. До конечного потребителя товар идёт разное время.
Чем больше на рынке будет разночтений и конфликтов интересов из-за изменения свойств СПГ в пути, тем выше будет востребованность прецизионной метрологии. Ключевым шагом для рынка должно стать внедрение обязательной аккредитации на производимое измерительное оборудование. Это даст покупателю и продавцу юридическую и экономическую гарантию того, что приборы выдают именно те параметры, которые заявлены в паспорте.
Цифровизация отрасли СПГ: пробелы и возможности
Для понимания природы СПГ-бизнеса директор по продуктам компании Simpl (ООО «Прогрессивные информационные технологии») Анна Федосеева провела параллель с классическим трубопроводным экспортом.
| Критерий | Трубопроводный бизнес | СПГ-бизнес |
| Характер инфраструктуры | Стационарный капитальный объект. Строится один раз на десятилетия. | Динамическая инфраструктура (заводы, морской и сухопутный флот, КРИО-АЗС). |
| Коммерческая модель | Жёсткие межправительственные соглашения, долгосрочные take-or-pay («бери или плати») контракты. | Высокая зависимость от рыночной конъюнктуры, спотовых индикаторов и скорости b2b-договорённостей. |
| Управление логистикой | Фиксированный маршрут. Изменение направления поставок невозможно без прокладки новых ниток. | Высокая манёвренность. Возможность оперативного перенаправления потоков в пути. |
| Роль государства | Максимальная прямая протекция и политическое сопровождение на всех этапах. | Высокий уровень рыночной свободы при стратегической поддержке государства. |
Там, где «труба» опирается на межгосударственные гарантии, СПГ-бизнес вынужден ежедневно считать деньги на каждом технологическом и логистическом шаге. Но главное отличие, по оценке спикера, — сетевой характер поставок. Анна Федосеева подчеркнула, что компании должны иметь возможность продавать газ, когда он уже находится в пути, и менять транспортные маршруты. А это реализуемо только при наличии сквозных цифровых инструментов, которыми должен быть обвязан каждый шаг процесса.
Традиционный подход, когда добыча, сжижение и сбыт функционировали как изолированные подразделения, уходит в прошлое. Крупнейшие российские вертикально-интегрированные нефтяные компании (ВИНК) уже переходят на модель интегрированного планирования. В качестве примера спикер привела опыт «Газпром нефти»: к 2028 году компания анонсировала появление полноценного цифрового двойника корпорации. Эта система позволит управлять объёмами добычи и переработки углеводородов в режиме реального времени, исходя исключительно из того, какие контракты на поставку заключены в данный момент.
«Собственно, что мы должны сделать? Мы должны собрать пазл из участников СПГ-бизнеса. И тут вопрос не только в цифре. Цифра — это всего лишь инструмент. Главное — это люди, которые видят систему целиком и хотят её проработать, выжать максимум. В условиях кризиса надо заниматься этим бизнесом сегодня», — резюмировала спикер.
Пять точек роста, где цифра формирует «новый бизнес» (по оценке специалистов компании Simpl)
| Новый смысл | Что даёт | Перспектива |
| Цифровой двойник как экспортный продукт | Российские алгоритмы прогноза ледовой обстановки можно продавать как ПО | Новый экспортный доход. Суверенная платформа для всей Арктики |
| Блокчейн-контракты на поставку СПГ | Прозрачность происхождения газа и углеродного следа | ESG-инвесторы. Премия к цене до 5-7% |
| Цифровые торговые платформы | Российская площадка для спотовых продаж СПГ — альтернатива JKM/TTF | Ценовой суверенитет. Уход от дисконта к азиатским котировкам |
| Платформа «СПГ для ЖКХ» | Агрегатор котельных и заправок с прогнозом спроса | Новый внутренний рынок. Загрузка мощностей в межсезонье |
| Интегрированное планирование и управление | Единый план: контракты, газ в пути, хранилища и внешние факторы | Платформа управления отраслью |
СПГ в России — рынок возможностей или упущенных решений?
Финальным аккордом отраслевой сессии стала дискуссия, поднявшая ключевой для индустрии вопрос: является ли сжиженный природный газ в России пространством для масштабного технологического прорыва или сектор рискует остаться в зоне упущенных возможностей? Основой для неё стали результаты опроса Национальной ассоциации СПГ, в котором респонденты ранжировали главные стоп-факторы развития отрасли.
По мнению участников анкетирования, топ-3 барьеров распределился следующим образом:
- Несогласованность действий государства, регионов и бизнеса.
- Недостаточный спрос на внутреннем рынке.
- Высокая стоимость проектов, дефицит финансирования и нехватка отечественного оборудования.
Приглашённые эксперты и спикеры сессии представили различные взгляды на эту проблему, обнажив реальные вызовы и точки роста отечественного ТЭК. Так, Анна Федосеева предостерегла от чрезмерного стремления государства стандартизировать и зарегулировать каждый шаг — по её оценке, это может затормозить индустрию.
«Ко мне недавно пришли с вопросом из Минэнерго, как зарегулировать цифровизацию в энергетике. И там почти всё видение — это „поймать и запретить“. Бизнес сам лучше и быстрее отрегулирует рынок. Я за то, чтобы помогали там, где надо, и не ставили заграждения, где не стоит», — пояснила представитель компании Simpl.
Рустем Нурмухаметов напомнил, что СПГ — в большей степени нишевый продукт, в первую очередь предназначенный для тяжёлой техники (например, судов-газовозов, карьерных машин, ж/д транспорта).
«Это те сферы, где топливо потребляется в больших объёмах и стоит достаточно дорого. Применение сжиженного природного газа здесь может значительно снизить топливные расходы. Именно эту нишу и нужно развивать в первую очередь», — высказал убеждение начальник филиала ВНИИМ им. Д. И. Менделеева.
В то же время Дмитрий Акишин обратил внимание на то, что результаты опроса упустили из виду один из главных вызовов, с которым СПГ-сектор столкнулся в 2026 году.
«На внутреннем рынке, наверное, всё уже есть — у нас дешёвые энергоресурсы, и сжиженный природный газ как альтернатива вполне успешно выдерживает конкуренцию. Но с точки зрения крупных СПГ-проектов в опросе не был отражён вопрос логистики и вывоза продукции, который для компаний, с которыми мы сейчас прорабатываем проекты, является проблемой номер один», — констатировал управляющий директор компании «Имплемента».