

Рынок СПГ в России: инфраструктурные ограничения и реальные перспективы
Поставки сжиженного природного газа растут по всему земному шару. Многие эксперты предрекают, что в будущем они смогут ещё больше потеснить трубопроводный экспорт. Развивается рынок СПГ и в России. Однако путь к успеху российских компаний отнюдь «не устлан розами». Технологические санкции, сложности с логистикой — всё это влияет на показатели отрасли. Каковы же перспективы российской СПГ-индустрии с учётом этих ограничений?
История индустрии: первый СПГ-завод в России и в мире
Технология сжижения природного газа была изобретена ещё в XIX веке, а в начале прошлого столетия появились первые небольшие предприятия по выпуску СПГ. Однако начала промышленного производства пришлось ждать ещё больше 50 лет, только в 1964 году был построен первый крупнотоннажный завод в Алжире.
В СССР, а затем в РФ, долгое время не уделяли серьёзного внимания этой технологии. При экспорте природного газа ставка была сделана на трубопроводы. Однако рынок СПГ стабильно рос, гибкие поставки привлекали всё новых потребителей. В этих условиях российские ВИНК больше не могли обходить индустрию стороной. В 2009 году «Газпром» запустил первый в РФ СПГ-завод мощностью 11,3 млн тонн в год в рамках проекта «Сахалин-2».
С 2018 по 2022 годы в России ввели в строй новые мощности, что сразу выдвинуло нашу страну в число крупнейших производителей СПГ в мире. В первую очередь речь идёт о проекте «НОВАТЭКа» «Ямал СПГ» производительностью 17,4 млн тонн. Кроме этого были построены среднетоннажные заводы «Криогаз-Высоцк» и «Газпром СПГ Портовая».
В планы развития вмешались санкции
В 2021 году Правительством был запущен федеральный проект «Прорыв на рынке СПГ», в рамках которого поставлена задача выйти на показатели 80-140 млн тонн к 2035 году. По данным Национальной ассоциации производителей СПГ, в 2025 году совокупная мощность российских заводов составила около 40 млн тонн. Однако вряд ли эта цифра будет и дальше расти такими же темпами. Взлёт отрасли прервали санкции. В полной мере это ощутили в «НОВАТЭК» при запуске ещё одного мега-проекта «Арктик СПГ-2». Сроки завершения других крупных строек («Арктик СПГ-1», «Мурманский СПГ», Обский СПГ») также сдвигаются вправо.
Главная причина — зависимость от импортных технологий сжижения и поставок оборудования из-за рубежа. За последние годы в этом направлении была проделана большая работа. Свои разработки имеются у «НОВАТЭКа», «Газпрома», НИПИ «ПЕГАЗ». Но мнения по тому, насколько они эффективны, расходятся. Где-то можно услышать, что мы достигли полного технологического суверенитета, а кто-то считает, что эти решения ещё сырые и имеют много «детских болезней».
Логистика на рынке СПГ: новые вызовы для российских компаний
Выше уже отмечалось, что российские СПГ-заводы могут выпускать 40 млн тонн в год. Однако, как отметил президент НАСПГ Павел Сарафанников на Российском нефтегазохимическом форуме в Уфе, реальные цифры были заметно ниже — 32 млн тонн. В чём дело?
На сегодня ключевой проблемой для российских компаний является уже не производство, а сбыт. Слабым местом в цепочке поставок оказались газовозы. До 2022 года «НОВАТЭК» и «Газпром» пользовались услугами кораблей из третьих государств. Санкции вынудили обратиться к теневому флоту. Как отметил на форуме в Уфе технический директор ООО «Сиала» Никита Чукаловский, в мае 2026 года более 50% всего российского СПГ отгружалось на суда, внесённые в чёрные списки.
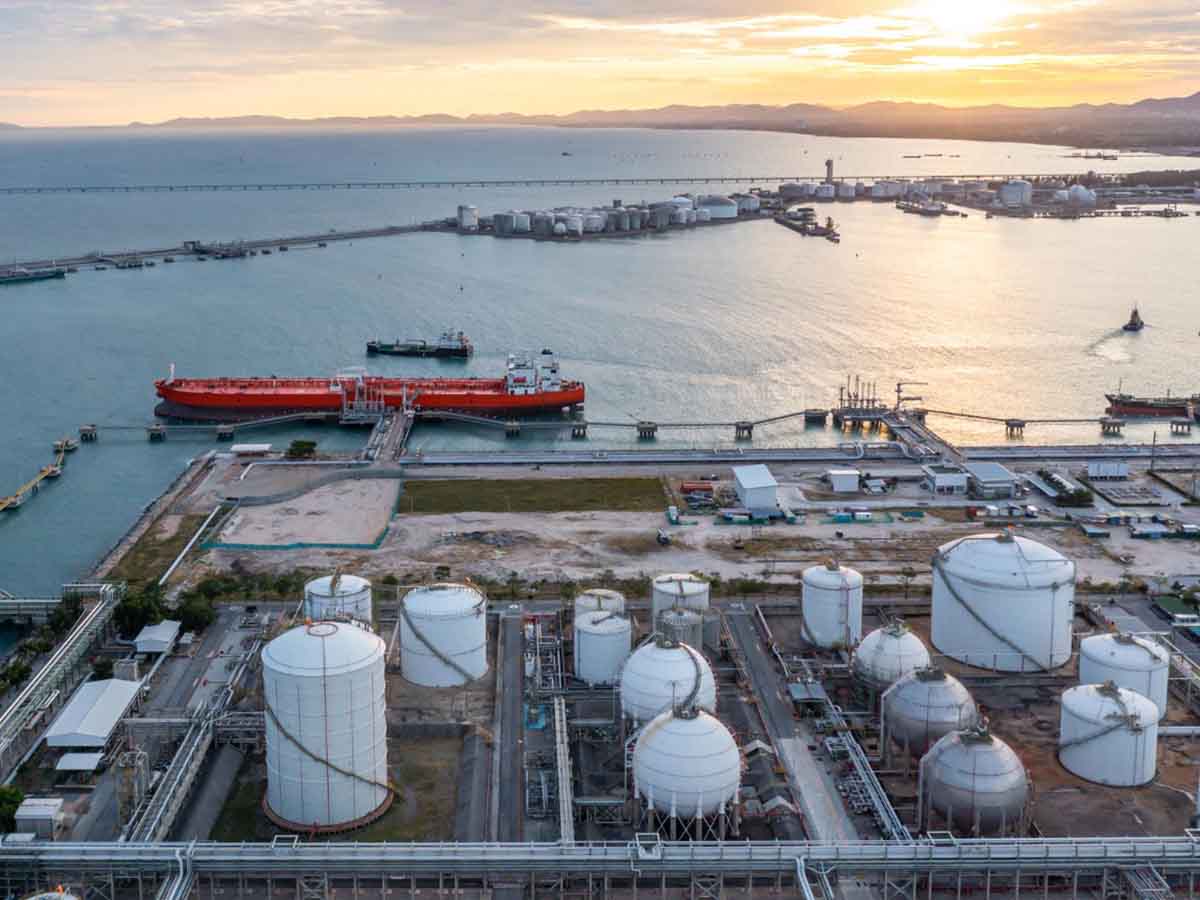
Что делается для решения этой проблемы? В первую очередь, на верфи «Звезда» спустили на воду уже два судна ледового класса для проекта «Арктик СПГ-2»: «Алексей Косыгин» и «Константин Посьет». Ведётся строительство кораблей «Сергей Витте» и «Виктор Черномырдин».
При этом в 2023 году Минпромторг подсчитал, что для будущих российских СПГ-проектов (включая «Арктик СПГ-2») потребуется 75 газовозов арктического класса. При текущих темпах строительства создание отечественного флота откладывается на неопределённый срок.
Есть вариант заказать суда на иностранных верфях. Но, к сожалению, большинство из них расположены в Южной Корее, которая поддержала санкции против России. Впрочем, по словам начальника отдела технологий морской транспортировки и хранения сжиженных газов ФАУ «Российский морской регистр судоходства» Максима Бойко, уже в ближайшие годы центр мирового судостроения сместится в Китай. Это откроет новые возможности для российских компаний.
Мировой рынок СПГ: как кризис на Ближнем Востоке повлияет на профицит предложения?
Оценивать перспективы российской СПГ-индустрии невозможно в отрыве от ситуации на мировом рынке. 2026 год здесь характеризовался противоречивыми тенденциями.
Изначально предполагалось, что рынок войдёт в фазу устойчивого профицита на фоне запуска в 2026-27 гг. новых СПГ-заводов в США, Катаре, ОАЭ и других странах, совокупной мощностью 120 млн тонн. В связи с этим можно было услышать, что российские компании из-за санкций могут опоздать к «разделу этого пирога». Это создало бы дополнительные сложности со сбытом и негативно повлияло на цену продукции.
Многое изменилось из-за конфликта между США и Ираном и последовавшей за ним блокады Ормузского пролива. Из-за этого не только в моменте исчез с рынка СПГ из Катара и ОАЭ. «Подвисло» строительство заводов в этих странах общей мощностью 57 млн тонн. На начало осени 2026 года геополитическая ситуация на Ближнем Востоке остаётся неопределённой.
Какое будущее ждёт российский рынок СПГ?
И всё же угроза профицита для производителей СПГ не полностью снимается, а лишь отодвигается вправо. Урегулирование американо-иранского конфликта и гипотетическое снятие санкций с России будут означать, что на рынке появятся дополнительные десятки миллионов тонн в ближайшие 10 лет. Однако это не означает, что инвестиции в крупнотоннажные проекты не принесут ожидаемой прибыли. Большинство экспертов сохраняет оптимизм. По большинству прогнозов потребление природного газа в ближайшие годы продолжит увеличиваться, и основной прирост будет происходить именно за счёт СПГ, а не трубопроводных поставок. Геополитическая напряжённость в какой-то мере играет индустрии на руку: в условиях неопределённости будет меньше желающих вкладываться в дорогостоящие трубопроводы. У всех перед глазами пример «Северных потоков». В то же время СПГ даёт большую гибкость в поставках.
Эти прогнозы подтверждаются конкретными цифрами: по словам Павла Сарафанникова, существующая в мире инфраструктура (причалы, стендеры, регазификационное оборудование и т. д.) позволяет принимать 1,2 млрд тонн СПГ в год. В то же время годовое производство — около 600 млн тонн. То есть уже сейчас существует потенциал для двукратного роста показателей.
Резюмируем: из-за санкций российские экспортёры сталкиваются с проблемами при сбыте продукции, сроки реализации крупных проектов сдвигаются вправо. Однако, несмотря на все сложности, у российской СПГ-отрасли по-прежнему хорошие перспективы. Первые шаги в этом направлении уже сделаны (строительство газовозов арктического класса, разработка отечественных линий по сжижению), но работы предстоит ещё много.