

Российская СПГ-отрасль: санкции, флот и малотоннажный сегмент
Популярность сжиженного природного газа растёт по всему миру. Не остались в стороне и российские компании. Многие эксперты полагают, что именно гибкость поставок, присущая СПГ, позволит быстро и эффективно перестроить экспортные потоки. Однако развитие событий показало, что здесь имеются свои подводные камни. На каком этапе находится российская СПГ-индустрия сегодня? И что нужно для дальнейшего развития? Ответы на эти вопросы искали участники секции «Природный газ — новые форматы, рынки, реалии в мировой и российской экономике» в рамках Российского нефтегазохимического форума в Уфе.
Что изменила блокада Ормузского пролива?
По словам технического директора ООО «Сиала» Никиты Чукаловского, в 2025 году мировой рынок СПГ вступил в стадию профицита. Это событие прогнозировали большинство экспертов: причина в рекордном вводе в эксплуатацию мощностей по сжижению газа. И в ближайшие годы темпы этого процесса будут только нарастать. По подсчётам аналитиков «Сиалы», в 2026 году в строй будут введены заводы, чьё производство составит ещё 39 млн тонн без учёта Катара и ОАЭ. В 2027 году — 24 млн тонн.
«Почти все проекты, за исключением российских и ближневосточных, реализуются западными энергетическими компаниями: в Канаде, Мексике, Аргентине, Африке. В планах Катара ввести 47 млн тонн, ОАЭ — 10 млн тонн. Однако данные проекты де-факто остановились и находятся под угрозой», — рассказал Никита Чукаловский.
Всё это означает, что профицит на рынке продолжит расти, а значит, цена на СПГ и маржинальность этого бизнеса будут снижаться. Впрочем, этот тренд переломился после войны на Ближнем Востоке и блокады Ормузского пролива. Из-за этого объём доступного на рынке СПГ в моменте снизился на 15%. В числе главных пострадавших оказались Китай, Индия и Пакистан, который почти на 100% зависел от поставок из Катара.
«С этой точки зрения Пакистан — лучший покупатель для российского СПГ прямо сейчас. Однако санкционное давление не позволяет начать импорт энергоносителей по приятным для населения Пакистана ценам», — констатировал Никита Чукаловский.
Такая же ситуация и в случае с индийским рынком. США эффективно блокируют поставки российского СПГ в эту страну, и маловероятно, что данный статус-кво изменится в ближайшее время. В то же время компаниям из США на начало лета не удалось радикально нарастить экспорт в Индию, так как новые объёмы американского СПГ уходили преимущественно в Египет и Турцию, которые расположены географически ближе, отметил технический директор «Сиалы».
Подобная непредсказуемость негативно сказывается на рынке сжиженного природного газа в долгосрочной перспективе: всё больше стран стремятся снизить свою зависимость от поставок «голубого топлива». Так, стагнирует экспорт в Китай, в том числе из-за диверсификации энергосистемы страны. Япония сокращает закупки СПГ и перезапускает АЭС, закрытые после аварии на Фукусиме в 2011 году. Поставки СПГ из России в эту страну идут по временным разрешениям и ожидаемо закончатся по мере наращивания экспорта из США, рассказал Никита Чукаловский. Скорее всего, сократит импорт СПГ и Южная Корея: выпавшие объёмы могут покрыть за счёт угольной генерации.
Читайте также: «Российский СПГ: борьба за логистику и эффективность под санкциями»
Санкционные ограничения и проблема вывоза продукции
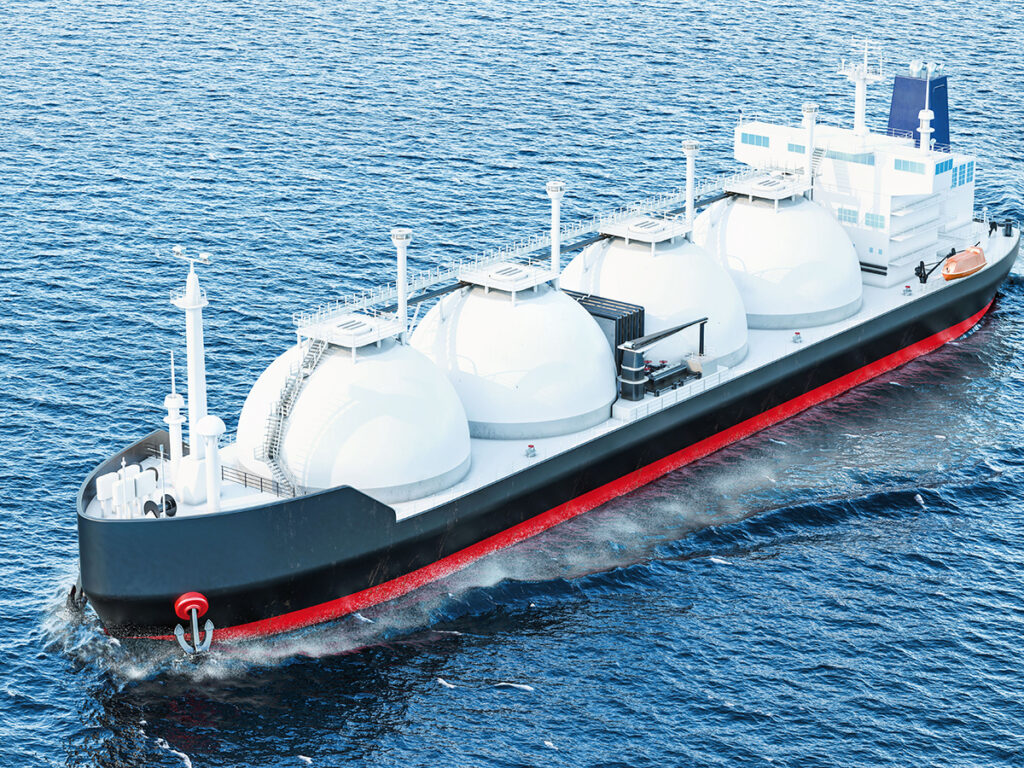
Таким образом, потенциальный позитивный эффект от блокады Ормузского пролива для российских экспортёров СПГ в данном случае был нивелирован санкциями. В результате растёт доля погрузок на суда из «чёрного списка», в мае 2026 года она впервые превысила 50%. Создание собственного флота газовозов ледового класса — дело небыстрое и дорогое. Ситуацию усугубляет тот факт, что основные верфи сосредоточены в недружественных странах, в первую очередь в Южной Корее.
Впрочем, ряд экспертов отмечает, что эта ситуация может измениться: нужные компетенции стремительно наращивают в Китае. Если в КНР сумеют удержать набранные темпы, то мировой центр кораблестроения может переместиться в эту страну. Потенциально это может стать хорошей новостью для российских экспортёров. Постепенно налаживается производство судов и в России. Верфь «Звезда» поставила уже два газовоза ледового класса для «Арктик СПГ — 2».
В итоге компании из РФ сместили фокус с наращивания производства сжиженного природного газа на решение проблемы вывоза с уже имеющихся мощностей. Из-за сложностей со сбытом даже построенные заводы загружены не на 100%. По словам президента — председателя правления Национальной ассоциации производителей сжиженного природного газа Павла Сарафанникова, в прошлом году объём производства составил 32 млн тонн, тогда как максимальная мощность оценивается на уровне 40 млн тонн.
Ещё один негативный фактор — технологические санкции. На этом рынке господствуют компании «Эйр Продактс» и «КонокоФиллипс». На их оборудовании производится 90% мирового СПГ, рассказал заместитель генерального директора по научной работе ООО «НИПИ «Пегаз» Андрей Курочкин. Также используются технологии «Шелл» и «Линде». Все они стали недоступны после 2022 года.
Впрочем, ситуация не выглядит безнадёжной. ПАО «НОВАТЭК» ещё до санкций внедрил технологию «Арктический каскад» на четвёртой линии «Ямал СПГ». Для проекта «Мурманский СПГ» разработан «Арктический микс». Свои разработки есть и других российский компаний: GMR («ДжиМР» — ред.) от ПАО «Газпром», «Энергия Восхода» от ПАО «Роснефть», MR-PEGAZ («МР-Пегаз» — ред.)от ООО «НИПИ «Пегаз». По каким‑то параметрам они могут уступать зарубежным аналогам. Однако у российских компаний есть приятный бонус.
«Выработка сжиженного природного газа снижается пропорционально росту температуры окружающей среды. Любой производитель сможет на мегаватт мощности произвести только три тонны СПГ, а точно такой же завод в Арктике — в полтора раза больше», — объяснил Андрей Курочкин.
На сегодня подавляющее большинство заводов по сжижению газа (40 из 57, по подсчётам специалистов НИПИ «Пегаз») располагаются в тропической зоне. Но в ближайшее время в холодном климате планируется построить порядка 10 заводов, преимущественно в России, рассказал Андрей Курочкин.
Малотоннажный сегмент: внутренний спрос и конкуренция с импортом
В этих условиях всё больше внимания уделяют небольшим проектам, которые ориентированы прежде всего на внутренний рынок. Причём это не только российский, но и глобальный тренд.
«В мире доля МСПГ составляет уже более 80 млн тонн. При этом суммарная мощность — 518 млн тонн. То есть практически 17% — это малотоннажный сегмент. Недавно у нас в стране была принята концепция развития газомоторного транспорта, в разрезе которой объём потребления СПГ к 2035 году должен составлять около 3 млн тонн. И преимущественно он должен браться с малотоннажных заводов. В России на сегодня 33 завода МСПГ, которые могут производить 457 тыс. тонн. Мы видим, что для покрытия подобных объёмов их должно быть как минимум в четыре раза больше, причём заводы должны быть более крупными», — привёл цифры Павел Сарафанников.
Ставка на развитие малотоннажного производства выглядит оправданной ещё и с той точки зрения, что все необходимые технологии и компетенции имеются внутри страны. Тем не менее ситуацию в отрасли никак нельзя назвать безоблачной.
«Раньше мы поставляли только установки сжижения, а системами хранения, подготовки газа и проектированием занимались другие подрядчики. Но если говорить про рынок 2025–2026 гг., то заказчику нужно комплексное решение. Он не пойдёт собирать по рынку отдельных производителей и инжиниринговую компанию. Для нас как машиностроительного предприятия это сложность. За последний год создали отдельную проектную команду, разработали много оборудования.
Если раньше это была только установка сжижения, то теперь и подготовка газа (аминовая, сорбционная), системы хранения. Но с таким же комплексным решением выходят и китайские партнёры. И здесь нужна помощь Минпромторга. У них рынок СПГ развит лучше, и если раньше можно было сказать, что мы надёжные, а Китай нет, то сейчас это не так. Их решения уже апробированы. И здесь хотелось бы поддержки с точки зрения субсидий», — поделилась опытом представитель АО «Криогенмаш» Мария Ершова.
Ещё одна сложность, с которой сталкиваются российские компании, — это спрос. Сейчас он растёт, но не с той скоростью, как это ожидалось пять-десять лет назад. В результате производители оборудования вынуждены заниматься решением непрофильных для себя задач.
«В России потребление СПГ — это два основных направления: газификация регионов и газомоторное топливо. Мы объехали крупные заводы техники, пытались понять, с какими сложностями они столкнулись. Почему переход на ГМТ идёт не так быстро, как хотелось бы. Выяснилось, что в России нет производителей топливных баков, всё из Китая. Да, это маленький сегмент, небольшие заводы, минимальная маржа. Но если мы продвинем эту часть рынка, то и общие темпы вырастут. Причём стоит задача не просто добавить бак, а встроить в машину полноценную криогенную систему. При этом производители не готовы вносить какие‑то серьёзные изменения в конструкцию своих машин. Они хотят переходить с дизеля на газ с минимальными доработками.
Производители баков должны вписаться в габариты, понимание технологии, подстроиться под производителей двигателей. Большое количество мелких сложностей привело к тому, что у КамАЗа в списке поставщиков нет ни одной российской компании. При этом у завода есть возможность получать господдержку, если они набирают определённое количество балов с точки зрения российских комплектующих. Топливные баки дают им дополнительные 30–35 баллов на получение субсидии. Мы в «Криогенмаш» разработали свой вариант этого оборудования, сейчас он проходит сертификацию. Если такие субсидии будут введены повсеместно, то это однозначно поможет российскому производителю», — добавила г-жа Ершова.
Ещё одна сложность — недостаточная унификация. Например, по словам директора по развитию ООО «Криотехника» Рината Ризванова, в случае со спирально-навитыми теплообменниками на разных заводах свои требования. В результате это оборудование невозможно запустить в серию, в каждом случае нужны новые расчёты. Так, перед специалистами «Криотехники» ставили задачи по подбору вакуумной изоляции под нестандартную геометрию, размещение арматуры в стеснённых условиях, транспортировку негабаритных грузов.
Отечественные производители готовы проявлять гибкость. В этом им помогают модульный принцип компоновки, какие‑то наработки можно использовать повторно. Однако нельзя забывать, что в таком случае заказчик платит не только за металл, но и за разработку. А проектирование — это высокие затраты, подчеркнул Ринат Ризванов.
Отдельный вопрос — конкуренция с импортом из КНР.
«Китайские производители зачастую предлагают дешевле. Могут себе это позволить из-за стоимости комплектующих. Тот же металл там дешевле. Иногда нам тоже приходится покупать его в КНР. Плюс льготные кредиты. У нас ставка существенно выше. Притом, что заказчики не всегда готовы нас авансировать, по-
этому нужно сначала привлекать какие‑то инвестиции. Дорогие кредиты влияют на себестоимость. На сегодня мы участвуем в тех проектах, где конечные заказчики получают какие‑то меры господдержки. В таком случае, в соответствии с Постановлением № 719, они должны использовать отечественное оборудование. Это помогает нам конкурировать с китайскими поставщиками», — констатировал г-н Ризванов.
Итак, сложности есть. Но имеются и позитивные моменты. В Национальной ассоциации производителей сжиженного природного газа полагают, что в ближайшие годы мировой рынок будет расти.
«Действующая инфраструктура для приёма СПГ создана под объём почти 1,2 млрд тонн при сегодняшнем рынке крупнотоннажного производства 520 млн тонн. Вместе с МСПГ — около 600 млн тонн. То есть инфраструктуры для приёмки создано в два раза больше. Это означает, что в ближайшей перспективе этот рынок будет кратно расти. И в принципе индустрия природного газа будет смещаться в сторону сжиженного, охлаждённого и сжатого состояния. Это объективный факт», — заключил Павел Сарафанников.
Текст: Андрей Халбашкеев