Технологический суверенитет: в поисках оптимальных ингредиентов
По словам министра энергетики РФ Сергея Цивилёва, доля оборудования российского производства в топливно-энергетическом комплексе (ТЭК) уже превысила 77%. Много это или мало? С одной стороны, прогресс налицо, с другой, оставшиеся 23% приходятся на сложные и в то же время критически важные для отрасли вещи. Таким образом, говорить о достижении технологического суверенитета пока ещё преждевременно. Что для него нужно? Какова здесь роль государства? И с какими сложностями приходится сталкиваться российским компаниям?
Ключевые направления импортозависимости в ТЭК
Степень зависимости от импорта сильно колеблется по различным направлениям. По оценкам агентства «Яков и Партнёры», на конец 2024 года наиболее сложная ситуация сложилась в сегментах: «ПО для геолого-разведочных работ», «гидравлические системы», «шельфовое бурение», «производство, хранение и транспорт СПГ», «гидроразрыв пласта», «сейсмика, геолого-разведочное оборудование».
Где‑то удалось добиться серьёзного прогресса. Например, на Южно-Приобском месторождении «Газпром нефти» в ХМАО-Югре уже работает первый отечественный серийный комплекс для ГРП.
«НОВАТЭК», «Газпром» и «Роснефть» презентовали свои технологии сжижения газа для крупнотоннажных производств. Однако сложности остаются.
Так, руководитель Центра компетенций технологического развития ТЭК при Минэнерго РФ Олег Жданеев, выступая на семинаре «Трудноизвлекаемые запасы нефти: технологии добычи и экономическая целесообразность», отметил, что существующее оборудование для сейсморазведки не позволяет вычленить тонкие пласты коллекторов. В то же время доля таких запасов растёт. Также эксперт отметил, что требуются новые инструменты и для геофизических исследований.
Позиции западных и китайских игроков на рынке нефтесервиса
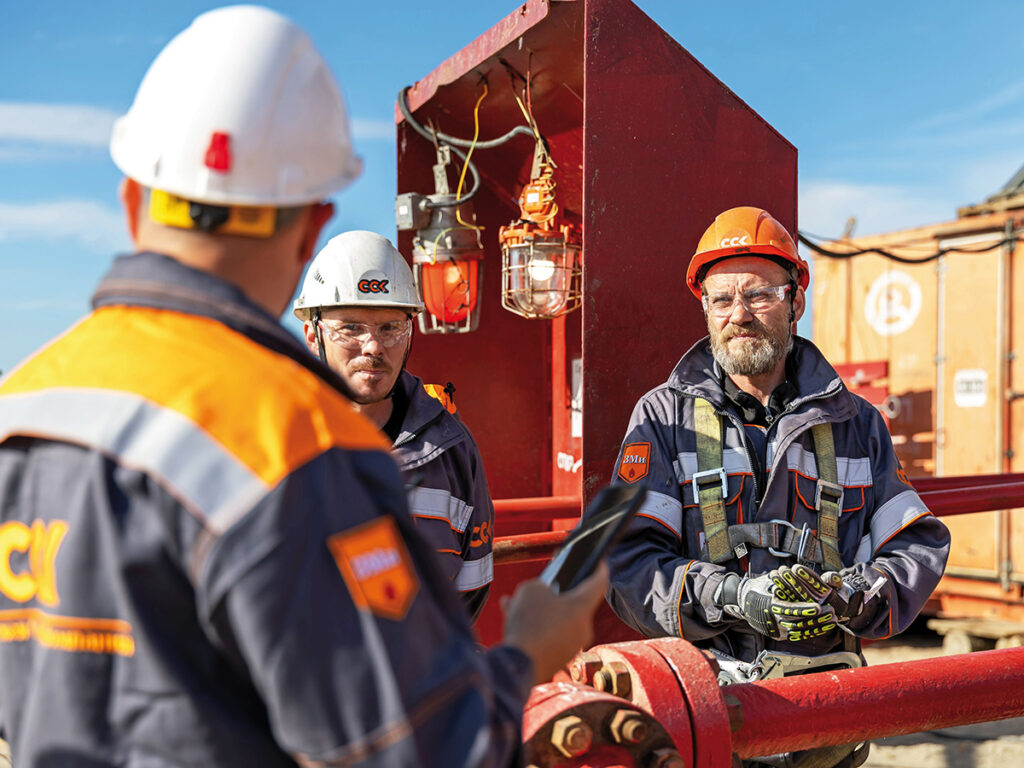
По мнению первого заместителя генерального директора АО «ССК» Алексея Канашука, с 2022 года значительных изменений по использованию высокотехнологических услуг на российском рынке не произошло, так как все компании «большой четвёрки» в том или ином виде сохранили своё присутствие.
«Безусловно, возникли ограничения в доступе к последним разработкам и ухудшилось снабжение ЗИП имеющегося на российской территории оборудования. Это отрицательно сказалось на возможностях привлечения уникальных технологий и на уровне качества проводимых операций, а также снизило возможности на шельфовых и арктических проектах.
Но основной объём традиционных для России высокотехнологических услуг: РУС, MWD (Measurement While Drilling — технология сбора и передачи данных в режиме реального времени непосредственно в процессе бурения скважины), LWD (Logging While Drilling — технология, которая позволяет получать геофизические данные о свойствах горных пород и пласта в режиме реального времени прямо в процессе бурения скважин), MDT (Modular Formation Dynamics Tester — модульный динамический испытатель пластов), картограф границ и т. д. продолжает выполняться указанной четвёркой.
Обращает на себя внимание тот факт, что ни одна из западных/перерегистрированных в России указанных компаний не попала в санкционные списки в 2022 году (были только системообразующие компании российского бизнеса), а в расширенный список 2024 года попали только “Технологии ОФС”, что, по сути, позволяет “большой четвёрке” по-прежнему уверенно себя чувствовать на российском рынке», ― рассказал Алексей Канашук.
В результате за эти годы ситуация с обеспечением нефтесервисных компаний высокотехнологическим оборудованием и услугами так и не ухудшилась. Такое положение вещей устраивает крупных заказчиков, но именно поэтому так и не произошло перераспределения этой доли рынка в пользу российских предприятий, равно как и замещения западных корпораций китайскими игроками, констатируют в АО «ССК».
«При этом период жёстких ограничений со стороны западных стран показал, что при снижении внешнеполитической напряжённости необходимо будет выстраивать взаимоотношения на совершенно других условиях (совместные предприятия, доступ к технологиям). Причём это необходимо предусмотреть и при доступе на российский рынок китайских компаний», ― подчеркнул Алексей Канашук.
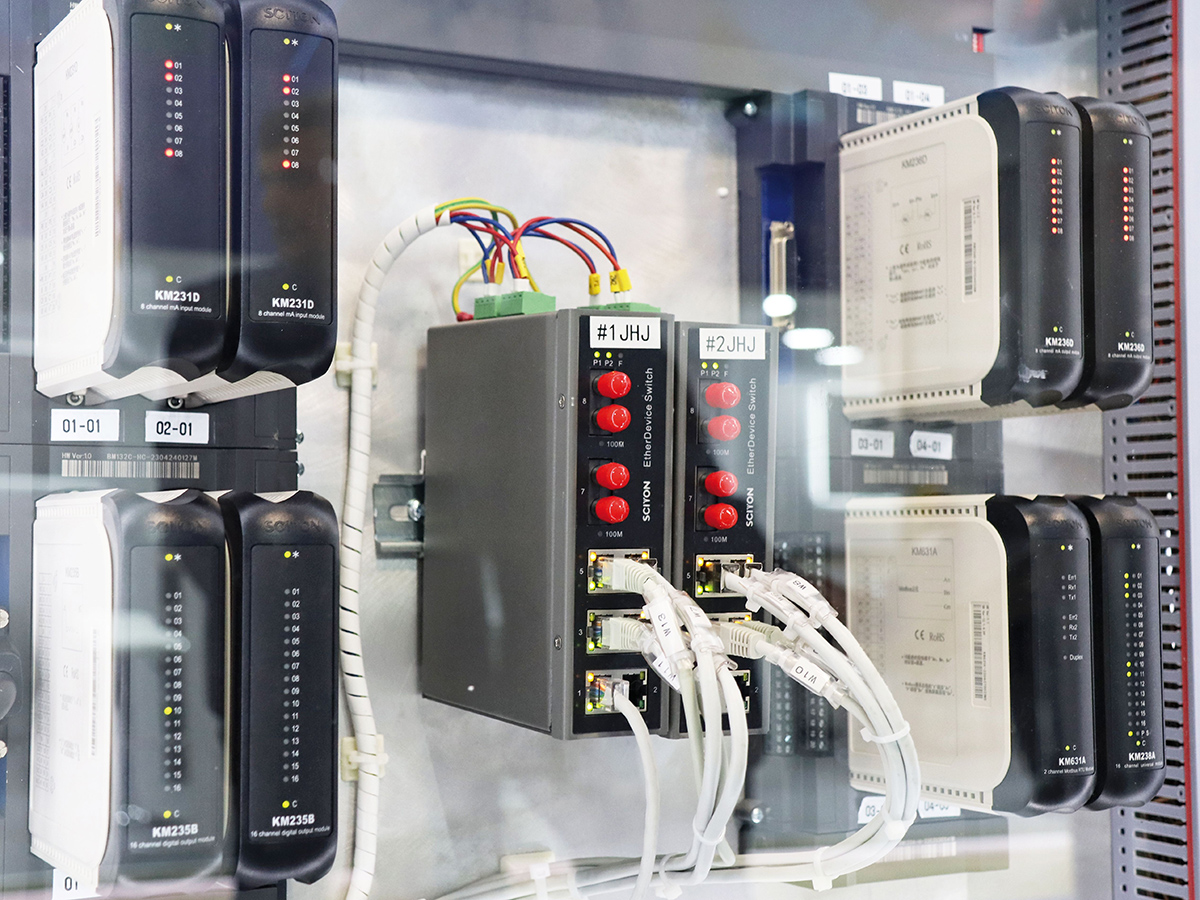
Другая ситуация сложилась в секторе систем автоматизации. Крупные вендоры из Европы, США и Японии полностью ушли с российского рынка.
«В результате отечественные предприятия столкнулись с комплексным кризисом: технологической несовместимостью закрытых протоколов («Сименс», «Роквелл»), невозможностью остановки непрерывных производств для замены «нервной системы» заводов, дефицитом микроэлектроники и высокой стоимостью заёмного капитала из-за ключевой ставки ЦБ РФ. Однако российским производителям удалось успешно заместить критически важный сегмент программного обеспечения и верхнего уровня управления.
Например, АО «Нефтеавтоматика» предлагает решения в части СКАДА-систем (SCADA, Supervisory Control And Data Acquisition, диспетчерское управление и сбор данных, ― прим. ред.), распределённых систем управления, программно-технических комплексов, аппаратной базы (программируемые логические контроллеры и средства искрозащиты). Это позволило закрыть потребности нефтегазового сектора в системах мониторинга и диспетчеризации без использования зарубежного ПО на объектах критической информационной инфраструктуры», ― рассказал первый заместитель генерального директора — технический директор АО «Нефтеавтоматика» Георгий Пермяков.
Конкуренция с азиатскими производителями: ценовой фактор и требования к качеству
Отдельный вопрос ― соперничество с азиатскими компаниями. Об этом российские производители самой различной продукции заговорили ещё в 2022 году. После того как западные технологии стали недоступными, многие крупные заказчики обратили взор на рынок КНР. Понять их можно: зачастую нужные решения у российских компаний находятся на стадии прототипов или пилотных образцов, которые ещё нужно «довести до ума». Но ждать ― значит терять деньги. Даже если есть готовые отечественные продукты, то китайские партнёры зачастую предлагают аналоги по более низкой цене. Выбор в такой ситуации очевиден. И если раньше важным доводом могло стать лучшее по сравнению с азиатскими товарами качество изделий, то теперь он во многих случаях утратил свою актуальность.
«Качество китайского оборудования сильно зависит от конкретного производителя и категории продукции. Для типовых задач оно часто выигрывает по цене и срокам поставки. Для критических объектов ТЭК требуются испытания в российских условиях, подтверждение взрывозащиты, работа при низких температурах, устойчивость к сероводороду, совместимость с российскими системами управления, сервисная поддержка, наличие запасных частей», ― пояснил в интервью порталу nprom.online генеральный директор АНО «Агентство инвестиционно-промышленных решений» Сергей Гебель.
Однако при таком раскладе весьма проблематично говорить о достижении технологического суверенитета. Встаёт вечный вопрос, что делать.
Начнём с того, что ситуация не везде одинакова. Где‑то российские компании успешно выдерживают конкуренцию с поставщиками из дружественных стран.
«Крупные заказчики нередко смотрят прежде всего на строчку с ценой в спецификации, и китайское оборудование здесь выглядит привлекательно. Западные решения, несмотря на санкционное давление, также продолжают использоваться там, где инфраструктура уже выстроена и переход требует серьёзных вложений.
Однако наша отрасль (производство взрывозащищённого оборудования, ― ред.) обладает рядом специфических особенностей. Зарубежная продукция далеко не всегда адаптирована к российским условиям эксплуатации. Отечественный производитель, в свою очередь, способен оперативно обеспечить техническую поддержку, предложить прозрачную сервисную модель и полностью исключить валютные риски и риски срыва поставок. Это весомые аргументы, и в совокупности они, как правило, перевешивают ценовое преимущество конкурентов», ― отметила руководитель отдела маркетинга ООО «ЗАВОД ГОРЭЛТЕХ» Александра Фейгина.
Видят позитивные сдвиги и в АО «Нефтеавтоматика».
«Проблема демпинга со стороны китайских поставщиков действительно стоит остро. Однако крупные корпорации («Газпром нефть», «Норникель») уже осознают недопустимость применения импортных решений на опасных производственных объектах. Если говорить именно о сфере автоматизации, то для окончательного перелома ситуации, по нашему мнению, государству целесообразно дифференцировать требования законодательства (изменения в 187-ФЗ), чтобы учитывать отраслевую специфику и не требовать замены там, где остановка процесса приведёт к катастрофе.
Кроме этого, нужно создать единую национальную платформу АСУ ТП с открытым кодом под эгидой консорциума крупнейших промышленных компаний и ввести квотирование закупок для госкорпораций, обеспечивающее производителям «длинные» контракты для масштабирования выпуска», ― перечислил Георгий Пермяков.
Читайте также: «Российская нефтепереработка в погоне за технологическим суверенитетом»
Меры государственной поддержки и их недостаточность
События 2022 года стали своего рода переломной точкой. На самом высоком уровне всерьёз озаботились проблемой технологического суверенитета в нефтегазовой отрасли. Однако Алексей Канашук подчеркивает: говорить о переломе рано — значимых успехов в сфере импортозамещения в нефтесервисной отрасли за последние три года добиться так и не удалось. Хотя, безусловно, определённые шаги предпринимаются: составлены списки критически важных технологий и оборудования, на их разработку выделены гранты Фонда развития промышленности. В рамках реализации дорожной карты развития направления «Оборудование для бурения и добычи на суше до 2030 года» объём финансирования составит 19,8 млрд рублей. На базе ВИНК созданы промышленные полигоны для развития технологий.
«Но процесс идёт медленно, слишком много времени упущено. Пора перейти от дорожных карт к федеральной программе по направлению “Современное оборудование и технологии для бурения и добычи на суше”. В её рамках необходимо задействовать российскую науку и современное производство, в том числе предприятия военно-промышленного комплекса», ― отметил Алексей Канашук.
В АО «Нефтеавтоматика» также полагают, что здесь есть что улучшить.
«Наше предприятие не имеет прямого опыта использования мер поддержки, но нужно отметить, что государственная политика последних лет создала необходимый фундамент для работы всей отрасли. В частности, указ президента № 166 (запрет иностранного ПО на значимых объектах КИИ с 2025 года) стал важным подспорьем для роста спроса на отечественную продукцию. Правительство выделяет значительные ресурсы, например, только Минпромторг направит более 5 млрд рублей на создание нефтегазового оборудования, а целевой показатель суверенитета в этой отрасли закреплён на уровне 90% к 2030 году.
Тем не менее бизнес-сообщество ожидает ряда корректировок. В частности, речь идёт об упрощении сертификационных процедур ФСТЭК для ускорения вывода изделий на рынок, прямом субсидировании процентных ставок по кредитам именно для заказчиков внедряемого отечественного оборудования и налоговые каникулы для предприятий, завершивших переход на российские программно-аппаратные комплексы», ― констатировал Георгий Пермяков.
Впрочем, на государство надейся, а сам не плошай. Одни лишь меры поддержки не помогут выиграть соперничество с китайским импортом, важны в первую очередь собственные усилия.
«Конкурентоспособность ― это не только аргументы «на словах», а прежде всего реальная эффективность производства. Именно поэтому для нас принципиально важным стало участие в национальном проекте «Производительность труда», к которому мы присоединились летом 2024 года. Это и есть ответ на вопрос о государственных мерах. Не только прямые субсидии или квоты на закупки, но и инструменты, которые помогают отечественным предприятиям становиться сильнее изнутри: снижать себестоимость, повышать качество, выстраивать производственную культуру. Когда российский завод предлагает продукт, сопоставимый по цене и превосходящий по сервису и надёжности поставки, выбор заказчика становится очевиден», ― подчеркнула Александра Фейгина.
Наконец, нельзя забывать о третьем участнике процесса ― крупных потребителях. Очень многое зависит от их готовности идти на риск, доверять российским компаниям. Конечно, нельзя забывать, что ВИНК ― коммерческие структуры, в первую очередь думающие о своей прибыли. Однако ставка на независимые инновационные предприятия может сторицей окупиться в перспективе.
«В последнее время отчётливо виден переход от привлечения внешних подрядчиков к развитию собственного сервиса крупнейшими недропользователями. Но жизнь показала, что внутренние подразделения при отсутствии конкуренции снижают эффективность своей работы, несмотря на все преференции, наличие стабильных объёмов и серьёзных инвестиций в развитие», ― привёл пример Алексей Канашук.
По словам генерального директора АНО «Агентство инвестиционно-промышленных решений» Сергея Гебеля, в 2023 году закупки отдельных категорий нефтегазового оборудования из Китая выросли более чем на 100% по отдельным категориям. Например, техники для очистки и фильтрации газов — с $82 до $180 млн, бурильных и проходческих машин — с $107 до $121 млн, запчастей для них — со $157 до $295 млн.
Необходимость системных изменений для достижения суверенитета
Итак, когда можно будет говорить о достижении технологического суверенитета? Понятно, что в каждом сегменте свои сроки. Где‑то полный переход на российские решения возможен уже в ближайшие несколько лет.
А где‑то придётся подождать.
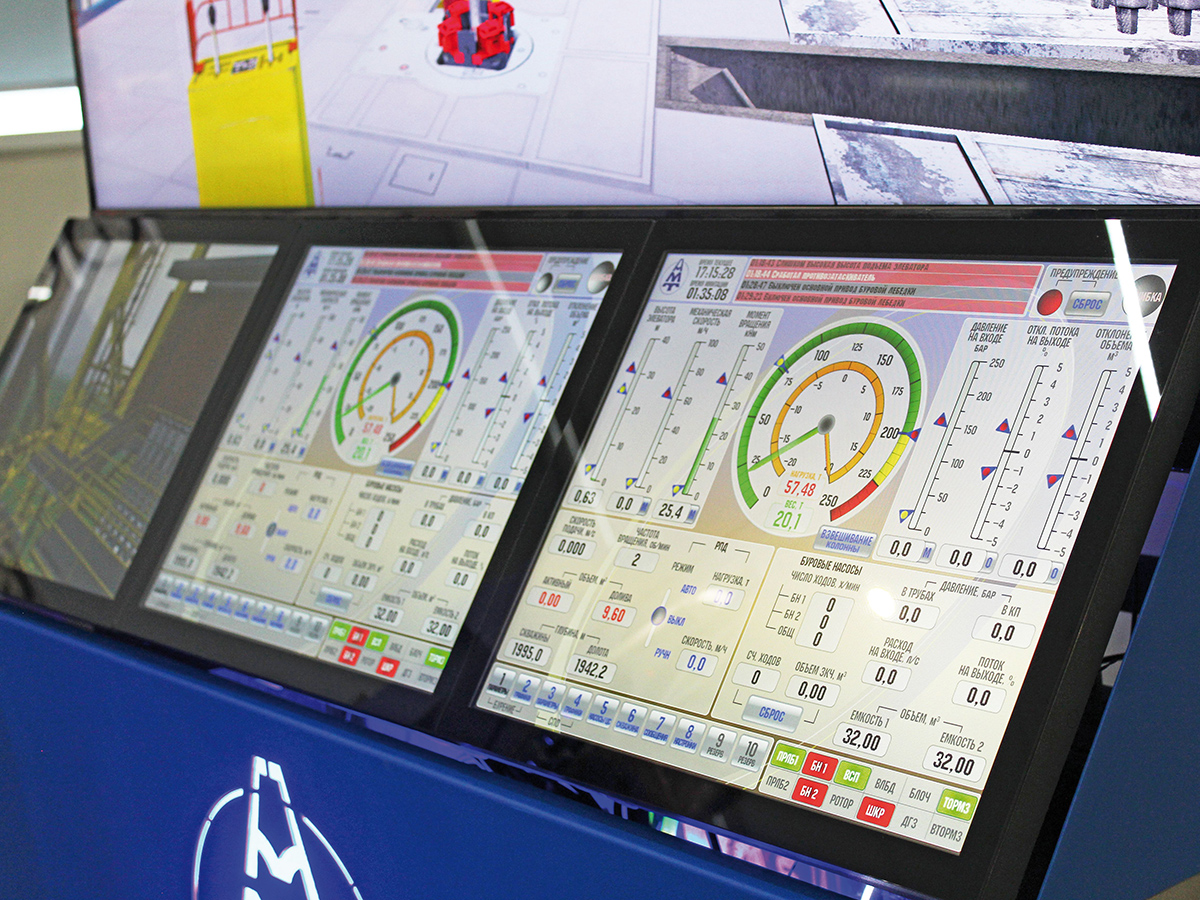
«В сфере автоматизации на это уйдёт от 10 до 20 лет. Этот срок обусловлен физическим износом текущего западного парка: старое оборудование сохранит работоспособность до 2035–2040 годов. В свою очередь, российским компаниям предстоит решить ряд сложных вопросов. Так, остаются открытыми проблемы нехватки квалифицированных инженеров-проектировщиков (дефицит оценивается примерно в 30%), отсутствия отечественной операционной системы реального времени (ОСРВ) с развитым SDK (Software Development Kit ― набор средств разработки программного обеспечения) и сложностей сертификации встраиваемых устройств старого поколения.
Для успеха должны сойтись несколько факторов: создание технологических кластеров вместо разрозненной конкуренции между компаниями, масштабирование контрактного производства электроники в России, системная реформа инженерного образования с обязательной практикой студентов на реальных заводах, жёсткая стандартизация государством протоколов обмена данными для ухода от проприетарности (модель при которой исключительные права принадлежат определенному собственнику, — ред.) ушедших вендоров», ― отметил Георгий Пермяков.
Между тем, Алексей Канашук убеждён, что назрела необходимость в изменении традиционного подхода: пора сделать ставку на развитие крупных российских игроков.
«Нельзя в очередной раз бросать на произвол судьбы огромный (более двух триллионов рублей ежегодного объёма выполняемых услуг!) сегмент ТЭК, неконтролируемо сокращать открытый сегмент рынка, что ставит на грань выживания независимых игроков. Если делаем выбор в сторону «китайской модели», которая, безусловно, доказала свою эффективность, то дальнейшие действия необходимо осуществлять под патронажем государства.
Нужно разработать и утвердить федеральную программу до 2030 года, где необходимо не только уделить внимание импортозамещению и локализации производства, но и сформировать целевой образ нефтесервисного сегмента, чтобы повысить его эффективность. Например, в компаниях-недропользователях с государственным участием ограничить долю внутренних сервисных подразделений до 50%, чтобы оставшиеся работы выполняли независимые игроки», ― заключил г-н Канашук.
Резюмируем: достижение технологического суверенитета в нефтегазовой отрасли ― сложная, но выполнимая задача. Однако текущая ситуация показывает, что точечные меры поддержки себя исчерпали. Для реального технологического прорыва и выживания отечественных независимых игроков необходима кардинальная смена подходов — переход к государственному патронажу, квотированию рынка и долгосрочному планированию. Успех будет зависеть от того, перейдёт ли государство от дорожных карт к масштабным федеральным программам, способным защитить внутренний рынок нефтесервиса.
Алексей Канашук, первый заместитель генерального директора АО «ССК»
«Российский нефтесервисный рынок высококонкурентный, быстро адаптируется к различным изменениям. В штате компаний квалифицированные специалисты, которые имеют все необходимые компетенции для работы в сегменте высокотехнологичного оборудования. Но значимых успехов в части освоения новых компетенций, импортозамещения в нефтесервисной отрасли России за последние три года добиться не удалось. Редкое исключение ― Jereh Group («Джерех Групп»), китайский производитель современного оборудования для ГРП и ГНКТ, который локализовал производство в России.
Так исторически сложилось в силу длительного периода ошибочной веры в то, что «рынок сам всё отрегулирует…». В результате западные компании пришли к нам на льготных условиях, без каких‑либо обязательств по локализации производства и необходимости делиться технологиями. Наивные надежды на то, что российский бизнес сможет на равных конкурировать с крупнейшими международными корпорациями, не оправдались. Поэтому, по моему мнению, необходимо действовать, как Китай, который в 1990‑е годы технологически отставал от России, а сейчас ни в чём не уступает западным компаниям».
Георгий Пермяков, первый заместитель генерального директора — технический директор АО «Нефтеавтоматика»
«Если говорить о сфере автоматизации, то главным барьером остаётся зависимость от импорта на уровне элементной базы: микропроцессоров, памяти и пассивных компонентов. Это порождает логистический паралич (сроки доставки выросли до месяцев) и вынуждает компании замораживать оборотные средства в избыточных складских запасах, а также дублировать парк станков для монтажа печатных плат.
Для разрешения этих проблем применяется стратегия многоуровневой локализации. На корпоративном уровне это означает переход к модели fabless (разработка чипов внутри страны при производстве на фабриках дружественных государств), унификацию парка оборудования одного-двух производителей для сокращения номенклатуры запчастей и внедрение открытых стандартов интерфейсов.
На уровне государства: субсидирование дизайн-центров микроэлектроники и приоритетная локализация производства массовой компонентной базы (печатных плат, разъёмов, силовой электроники)».
Текст: Андрей Халбашкеев
Читайте также: «Технологический суверенитет, импортозамещение, автоматизация и экспорт — что обсуждала нефтегазовая отрасль в 2025 году?»