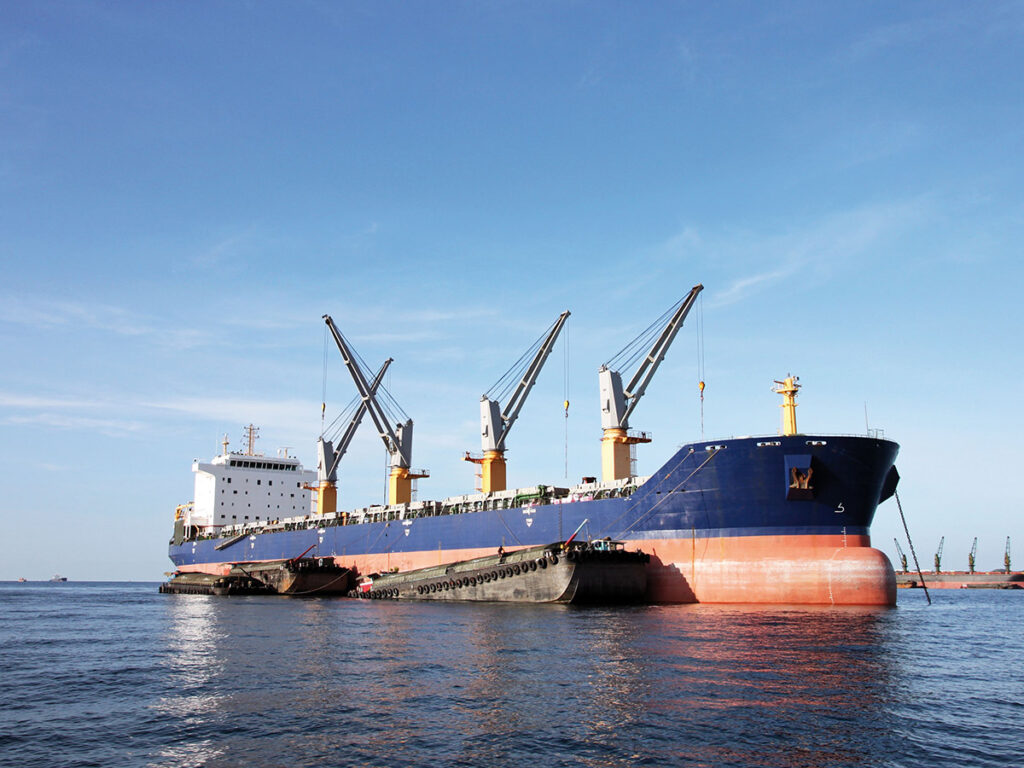
Мировая логистика нефти и газа: регионализация, СМП и обход Ормуза

В конце прошлого десятилетия казалось, что основные маршруты поставки нефти и газа в мире определились на годы вперёд. Однако сначала пандемия, а затем санкции против России и конфликт на Ближнем Востоке вызвали серьёзный логистический кризис. Как он скажется на нефтегазовой отрасли? И каким будет новый порядок на мировом рынке углеводородов? Ответы на эти вопросы мы узнали у наших экспертов.
Регионализация или геополитизация логистики
В последнее время часто можно услышать мнение, что глобализационные процессы в мировой экономике застопорились, а то и повернулись вспять. Встаёт вопрос: применительно к логистике поставок нефти и газа это временный кризис или начало нового долгосрочного тренда?
На первый взгляд, курс на регионализацию в последние годы очевиден. Старший менеджер ООО «Имплемента» Иван Тимонин отметил, что торговля становится всё более зависимой от геополитики, и эта тенденция уже достаточно устойчива.
«После 2022 года товарооборот между условными геополитическими блоками рос примерно на 4% медленнее, чем внутри них; в 2025 году разрыв вновь начал увеличиваться», — привёл цифры эксперт.
Однако признаков полного разворота от глобализации к коротким региональным цепочкам в консалтинговой компании пока не видят.
«Сегодня маршруты зачастую удлиняются: в 2025 году объём мировой морской торговли вырос на 1,1%, тогда как грузооборот в тонно-милях — на 1,7%. Иными словами, основной вектор развития можно назвать «геополитизацией» логистики: к цене и длине маршрута добавилась его надёжность, включая доступ к проливам, портам, флоту, терминалам, страхованию и платёжной инфраструктуре», — пояснил Иван Тимонин.
В свою очередь, генеральный директор ООО «ВИВЭД» (WEVED), эксперт в области международной логистики и внешнеэкономической деятельности Мария Попова полагает, что на мировом рынке углеводородов глобализация не исчерпала себя, но при этом изменилась её архитектура.
«События последних лет действительно заставляют говорить о кризисе прежней модели. Но применительно к неф-
тегазовой логистике я бы не называла происходящее деглобализацией. Нефть и газ по-прежнему остаются универсальными товарами. Меняется другое: география поставок, стоимость риска и сама архитектура цепочек. Раньше главным критерием маршрута была его экономическая эффективность. Сегодня к цене и сроку добавились санкционная устойчивость, доступность флота, страхования и расчётов, политические риски проливов и портов, а также возможность быстро перенаправить поток. В результате нефтегазовая логистика становится более региональной, но одновременно более сложной», — отметила г-жа Попова.
Макрорегионы на политической карте мира были всегда, подчеркнул директор по развитию ООО «Энергия Плюс» Павел Марышев. При этом данные коалиции изменяются вслед за конъюнктурой.
«С этой точки зрения, регионализация мировой экономики является не обратным глобализации процессом, а его естественным продолжением. Крупные транснациональные корпорации — главный катализатор глобализации — стремятся оптимизировать сроки и транспортное плечо до рынков сбыта. Поэтому производства распределяются более равномерно по регионам, чтобы избежать сверхиздержек на перевозку товаров. Поэтому не следует рассматривать регионализацию как возвратное движение рынка — скорее, наоборот.
В случае с углеводородами вопрос ещё более прозрачный, поскольку рынок нефти и природного газа всегда был, есть и будет глобальным. Это обусловлено неравномерным распределением полезных ископаемых. В некоторых макрорегионах нет существенных запасов нефти и газа, например в АТР, поэтому экспорт играет значительную роль.
Отсутствие конкуренции на макроуровне, к чему приведёт регионализация, подстегнёт котировки вверх, создаст квазимонополии регионального уровня. Поэтому для рынка углеводородов отказ от свободной международной торговли в угоду макрорегиональных рынков — это колоссальные риски. Рынок, наоборот, от долгосрочных контрактов, свойственных торговле внутри региона, поворачивается в сторону свопа (краткосрочных контрактов на поставки, — ред.). За 15 лет доля таких поставок в структуре мировой торговли углеводородами выросла примерно на 50%. В ситуации взаимного недоверия участники рынка не готовы сковывать себя длительными контрактами», — прокомментировал ситуацию г-н Марышев.
Обходные маршруты: возможности и пределы
Блокада Ормузского пролива стала, пожалуй, главным событием в отрасли в 2026 году. Эта ситуация наглядно показала, что этот маршрут больше не может быть единственным. Поиск альтернатив активно ведётся, но здесь есть свои сложности.
«На Ближнем Востоке уже возрастает роль нефтепроводов, позволяющих частично обходить Ормуз: East-West («Восток — Запад», — ред.) в Саудовской Аравии и нефтепровод ОАЭ к Фуджейре. Однако их совокупная пропускная способность для обхода пролива — около 4,7 млн баррелей в сутки. Для сравнения: через Ормуз в первой половине 2025 года проходило 20,9 млн баррелей нефти и нефтепродуктов в сутки», — рассказал Иван Тимонин.
Очевидно, что заменить ключевые магистрали не так‑то просто, однако этот процесс всё равно будет продолжаться. И, как показал российский опыт, радикально изменить географию поставок за несколько лет реально.
«Если в 2021 году на Китай и Индию приходилось лишь около трети российского нефтяного экспорта, то уже в 2022 году их совокупная доля выросла примерно до 54%, а в 2025 году — примерно до 80%», — констатировал
г-н Тимонин.
Однако нельзя забывать, что инфраструктура нефтегазового рынка капиталоёмкая: терминалы, трубопроводы, ледокольный флот, танкеры, хранилища и портовые мощности невозможно перенести вслед за изменением конъюнктуры за несколько месяцев. Поэтому в ближайшие пять-десять лет мы, скорее всего, будем видеть не окончательно сформировавшийся новый порядок, а постоянную адаптацию маршрутов, отметила Мария Попова.
Российский экспорт: восточный, южный и арктический векторы
Как и весь остальной мир, компании из РФ находятся в поиске альтернативных маршрутов. Мария Попова считает, что стоит развивать сразу несколько направлений одновременно: восточное — через трубопроводную и портовую инфраструктуру в сторону Китая и других рынков АТР; южное — с использованием инфраструктуры Каспийского региона и международного транспортного коридора «Север — Юг»; арктическое — для проектов, экономически связанных с Северным морским путём.
Выше уже отмечалось, что страны Азии стали главными покупателями российских углеводородов. Однако возможности логистической инфраструктуры при торговле с Китаем приближаются к пределу. Особенно это актуально для природного газа. Прорывом здесь могло бы стать строительство трубопровода «Сила Сибири — 2». Однако сейчас проект находится на стадии многочисленных согласований. Его запуск — вопрос отдалённой перспективы, отметила руководитель направления «Промышленность» ООО «Институт технологий нефти и газа» Ольга Орлова.
По мнению Ивана Тимонина, коридор «Север — Юг» представляет интерес, скорее, как дополнительная логистическая опция. Для нефти и газа его значение будет меньше по сравнению с нефтепродуктами, удобрениями и другими грузами.
Павел Марышев, в свою очередь, видит перспективы в сотрудничестве с африканскими странами.
«Туда российские ВИНК могут поставлять не только нефть, газ и нефтепродукты, но и более маржинальный продукт: компетенции и нефтегазовое оборудование. Активная экспансия крупных транснациональных корпораций на африканский континент неслучайна: именно здесь ожидается наиболее активный экономический рост. Кроме того, в макрорегионе большое пространство для геолого-разведочных работ, существуют причины для инвестиций в перспективные проекты, в том числе — в НПЗ. Внутренний спрос в Африке будет расти, поэтому необходимо выстраивать надёжные логистические маршруты», — заключил директор по развитию «Энергия Плюс».

Северный морской путь: преимущества и ограничения
Особняком здесь стоит Северный морской путь (СМП). В новых условиях он приобретает большое значение для российских компаний как ещё одна дорога в Азию. Применительно к отрасли важно, что это преимущественно «энергетический» маршрут: в структуре перевозок в 2025 г. около 86% приходилось на углеводороды (СПГ и газовый конденсат, нефть и нефтепродукты), отметил Иван Тимонин. При этом ожидается, что к 2030 году плановый грузопоток будет составлять от 70 до 109 млн тонн.
«Интерес к развитию перевозок по СМП проявляют и зарубежные партнёры. Так, в июле российские власти одобрили подписание межправительственного меморандума с Индией о сотрудничестве в перевозках грузов по Северному морскому пути. Текущий сезон также подтверждает рост интереса: уже к 11 августа через СМП в Азию было направлено около 6 млн баррелей российской нефти — почти половина объема за весь сезон 2025 года», — рассказал старший менеджер консалтинговой компании «Имплемента».
«Его основное преимущество — география: для ряда российских арктических проектов он непосредственно связан с местом добычи и позволяет организовывать поставки в западном и восточном направлениях. Грузопоток по СМП в 2025 году составил около 37,9 млн тонн, а последние два года объём стабильно превышал 37 млн тонн. На 2026 год заявлена задача выйти на новый рекорд», — добавила Мария Попова.
Ольга Орлова полагает, что при наличии должной инфраструктуры (терминалов, ледоколов, ремонтных мощностей, аварийных служб, связи) объёмы поставок через Арктику вырастут ещё больше.
«Например, на Камчатке, в бухте Бечевинская, возобновлено строительство современного комплекса по перевалке СПГ. Рост поставок по СМП позволит развиваться газовым северным проектам российских компаний. Это ещё и выгодно, так как СМП — более короткий маршрут относительно пути через Суэцкий канал», — отметила г-жа Орлова.
Однако есть здесь и свои сложности.
«На фоне ближневосточных дрязг растёт потенциал других маршрутов, в том числе СМП. Короткое транспортное плечо создает отличные предпосылки для торговли со странами Юго-Восточной Азии. Однако суровые арктические условия вносят коррективы. Даже самое высокотехнологичное оборудование даёт сбои, стоимость разработок профильных арктических технологий кратно превышает традиционные аналоги. К тому же Северный морской путь обладает ограниченным потенциалом из-за короткого навигационного окна.
Большое количество рисков, преодоление которых приобретает смысл только при должном и долгосрочном контрактном обеспечении. Вопрос не простой. С одной стороны, существующая конъюнктура мирового рынка не создаёт условий для развития арктических маршрутов. В то же время динамика рынка СПГ говорит об увеличении спроса», — констатировал Павел Марышев.
В этих условиях Северный морской путь хоть и имеет хорошие перспективы, но было бы ошибкой рассматривать его как универсальное решение всех проблем российских экспортёров. Отраслевые специалисты сходятся в том, что главная ценность маршрута такова: он позволяет повысить диверсификацию и надёжность поставок в страны АТР.
«Развитие СМП зависит от наличия специализированного флота, портов, аварийно-спасательной инфраструктуры, связи, страховых механизмов и понятной экономики круглогодичной навигации. Поэтому в нефтегазовой логистике будущего я вижу Северный морской путь прежде всего как важный элемент диверсифицированной транспортной системы России, а не как единственный вариант, который должен заменить Суэцкий канал или традиционные маршруты через Индийский океан», — резюмировала Мария Попова.
Как логистический кризис скажется на бизнесе компаний?
Часто можно услышать, что из-за сложностей с транспортировкой СПГ потребители переходят на более доступные энергоносители, в первую очередь уголь.
«В первой половине 2026 года перебои поставок сжиженного природного газа и высокие цены уже стимулировали переключение части электрогенерации на уголь в Азии. В июльском прогнозе МЭА ожидало снижения мирового спроса на газ в 2026 году примерно на 0,5%, или 20 млрд м³; в Китае потребление газа в марте-июне было примерно на 4% ниже год к году. Но этот прогноз предполагал полное восстановление движения через Ормуз уже в III квартале, чего не произошло (на момент подготовки номера, — ред.). Поэтому риск более глубокого снижения спроса сейчас вырос», — констатировал Иван Тимонин.
О том, что интерес к твёрдому топливу сохраняется на высоком уровне, говорит и Ольга Орлова. Например, в 2025 году в Китае началось строительство новых мощностей угольной генерации производительностью 83 ГВт, введено в эксплуатацию 78 ГВт мощностей.
При этом отмечать долгосрочное глобальное замещение газа преждевременно, подчеркнул Иван Тимонин. На данный момент подобное переключение происходит в тех регионах, где уже есть резервные угольные мощности.
Мария Попова считает, что уголь может частично заменить природный газ, но структурно, в долгосрочной перспективе об этом речи не идёт.
«Сейчас срабатывает прежде всего экономика доступности: если газ резко дорожает или существует риск физического дефицита поставок, энергосистема использует доступное альтернативное топливо. Это тактическая реакция рынка. Текущая ситуация ещё раз показывает, насколько логистика влияет на энергобаланс. Изменение работы одного ключевого транспортного коридора способно повлиять на относительную стоимость разных видов топлива на другом конце мира. Но из этого нельзя делать вывод о долгосрочном вытеснении газа углём», — констатировала генеральный директор компании WEVED.
Оптимистично настроен в этом отношении и Павел Марышев.
«Уголь по многим параметрам уступает газу: экономика, экология, эксплуатация. Локальный «ренессанс» угольной отрасли связан с ближневосточным конфликтом. Страны, наметившие масштабные планы по переходу на более экологичное топливо — природный газ, вернутся на изначальную энергетическую траекторию после завершения американо-иранского противостояния. Поэтому говорить об обратном движении рынка сторону угля не следует — это досужий предмет для спекуляций. Потребление природного газа в мире в ближайшие 10–15 лет будет уверенно расти, в первую очередь в Африке, Южной Америке и странах Юго-Восточной Азии. И даже ВИЭ не является здесь помехой», — отметил директор по развитию «Энергия Плюс».
В случае с нефтью эксперты видят ситуацию иначе. По словам Марии Поповой, на нефтяном рынке логистический кризис сильнее влияет на стоимость и географию торговли, чем собственно на мировой спрос.
«ОПЕК по-прежнему ожидает роста мирового спроса на нефть примерно на 1,4 млн баррелей в сутки в 2026 году. Поэтому я не считаю, что изменение логистики само по себе приведёт к резкому сокращению мирового потребления нефти. Но будет расти стоимость доставки. Удлиняются маршруты, появляется необходимость перегрузок, возрастает потребность во флоте, страховании, финансировании запасов в пути. Один и тот же физический объём нефти при более длинном плече перевозки требует большего количества судо-дней.
А это означает, что логистика начинает всё сильнее влиять на конечную цену ресурса. Одновременно формируется новая география торговли. Потоки становятся менее линейными: производитель может менять рынки, покупатель — источники сырья, а трейдеры вынуждены учитывать не только дифференциал цены нефти, но и доступность тоннажа, платежей, страхового покрытия и безопасного маршрута», — обрисовала ситуацию г-жа Попова.
Павел Марышев настроен менее оптимистично. По его словам, мировой рынок нефти и нефтепродуктов и так переживает не лучшие времена: пик потребления приближается, а рынок готовится к сужению.
«Ближневосточный конфликт в перспективе лишь ускорит процесс глобальной декарбонизации. Страны, настроенные на «зелёный лад», ускорят переход на возобновляемые источники энергии, остальные крепко задумаются о расширении ВИЭ, увеличении инвестиций в производство электрокаров и создание соответствующей инфраструктуры. Однако пока объём инвестиций в разработку новых месторождений продолжает расти. Прогнозы крупных аналитических институтов диаметрально противоположны — от значительного роста потребления до радикального снижения. Истина, как правило, посередине: ближайшие 5–7 лет рынок будет расти, далее — регресс», — отметил директор по развитию «Энергия Плюс».

Дипломатия и диверсификация: что защитит поставки
Встаёт вопрос, как можно минимизировать издержки при транспортировке, связанные с геополитическими рисками. Ольга Орлова выделяет здесь дипломатические договорённости, а также различные технологии (развитие систем слежения и мониторинга судов, датчики утечек, создание и развитие специальных аварийных служб).
Впрочем, полностью обеспечить безопасность судов техническим образом очень сложно.
«Передовое оборудование будет стоить дорого, а эффект не обязательно будет значительным. Более того, система защиты танкеров должна быть мобильной, поскольку разместить стационарные пункты в морских условиях невозможно, кроме того, длина маршрутов не позволит это сделать. Поэтому каждое судно придётся оснащать дорогостоящим оборудованием или запускать «спутником» корабль сопровождения. Котировки взлетят вверх, такие поставки не найдут покупателя. Главным способом обезопасить маршруты поставок нефти является дипломатия. Именно договорённости между заинтересованными странами, подкреплённые общими интересами и многосторонними соглашениями, долгое время являлись главным гарантом устойчивости транспортных маршрутов», — подчеркнул Павел Марышев.
В ООО «Имплемента» также полагают, что для ключевых морских транспортных узлов вроде Ормузского пролива полноценной технической замены дипломатии нет. Существующие обходные нефтепроводы способны принять лишь часть нефтяного потока, а сопоставимого обходного маршрута для основных объёмов СПГ из Персидского залива нет.
«Но инфраструктурные и коммерческие меры позволяют существенно снизить последствия сбоя. Речь идёт об альтернативных портах и маршрутах, резервных терминалах и хранилищах, долгосрочном резервировании мощностей, доступе к специализированному флоту и заранее проработанных схемах перенаправления грузов. В августе китайские перевозчики, например, начали активнее использовать перевалку нефти за пределами Персидского залива, чтобы не проводить основные танкеры через наиболее рискованные участки. Поэтому наиболее эффективная модель — дипломатия для снижения вероятности и продолжительности блокировки плюс инфраструктурная избыточность для снижения ущерба от неё», — заключил Иван Тимонин.
О том, что в новых условиях главный принцип безопасности — это резервирование, говорит и Мария Попова.
«Ни дипломатические, ни технические механизмы по отдельности не способны полностью защитить нефтегазовые перевозки. Переговоры необходимы для сохранения международных транспортных коридоров и свободы судоходства. Но бизнес не может строить систему управления рисками только на предположении, что политическое урегулирование всегда будет достигнуто вовремя. Поэтому на корпоративном уровне безопасность должна строиться на диверсификации. Это альтернативные маршруты и порты, резервный флот и перевозчики, несколько страховых схем, запас по срокам, возможность перенаправить груз, заранее проработанные способы расчётов и постоянный контроль цепочки.
Техническая составляющая также будет усиливаться: спутниковый мониторинг, контроль маршрута и состояния судна, цифровые документы, системы прогнозирования рисков, интеграция информации о грузе, транспорте и платежах. Фактически нефтегазовая логистика движется к модели, в которой управляют уже не одной перевозкой, а сетью возможных сценариев», — констатировала гендиректор WEVED.
Подводим итоги: мировая логистика углеводородов действительно претерпела серьёзные изменения за последние несколько лет. Однако говорить, что старая система полностью разрушена и ей на смену пришли принципиально новые правила игры, тоже неверно.
«Главное изменение последних лет состоит в том, что глобальная торговля энергоресурсами становится менее предсказуемой. В старой модели бизнес оптимизировал цепочку прежде всего по цене. Теперь приходится делать это одновременно для пяти параметров: цены, срока, доступности маршрута, финансовой инфраструктуры и рисков. Именно поэтому выиграют не обязательно те компании, у которых самый короткий или самый дешёвый маршрут.
Более устойчивыми окажутся те, у кого есть несколько вариантов доставки и возможность быстро переключаться между ними. Поэтому будущее нефтегазовой логистики я бы описала не словом «деглобализация», а словом «многомаршрутность». Глобальный рынок сохранится. Но путь от производителя до покупателя станет длиннее, технологичнее и значительно сложнее в управлении», — резюмировала Мария Попова.

Слово экспертам
Иван Тимонин, старший менеджер ООО «Имплемента»
«Текущий кризис одновременно ограничивает экспорт сырой нефти и нефтепродуктов, снижает загрузку НПЗ, удлиняет рейсы и уменьшает фактически доступную провозную способность танкерного флота. В результате в августе МЭА прогнозировало снижение мирового спроса на 1,6 млн баррелей в сутки в 2026 году из-за высоких цен и нарушения цепочек поставок. Ещё сильнее страдает переработка. Она может снизиться в среднем за год на 2,5 млн баррелей в сутки, а экспорт дизельного топлива из России, Ближнего Востока и Азии в июле был на 1,3 млн баррелей в сутки меньше прошлогоднего уровня. То есть один из важнейших эффектов кризиса — дефицит не только нефти, но и отдельных нефтепродуктов. В долгосрочной перспективе это повышает ценность диверсифицированной логистики и гибких перерабатывающих активов».
Павел Марышев, директор по развитию ООО «Энергия Плюс»

«Как бы ни завершился американо-иранский конфликт, Ормузский пролив надолго станет «токсичным», а фрахт судов, страхование груза будут обложены премией. Однако ожидать коренного изменения карты поставок не следует: экономически обоснованные маршруты функционируют в штатном режиме. Очевидных альтернатив нет. Движение нефтяных и газовых танкеров продолжится по существующим навигациям, будут лишь меняться флаги стран-экспортёров и объём поставок».
Мария Попова, генеральный директор ООО «ВИВЭД» (WEVED)
«События 2026 года показали, насколько чувствителен мировой энергетический рынок к концентрации потоков в отдельных морских коридорах. Ограничение движения через Ормузский пролив затронуло поставки СПГ: до кризиса через этот маршрут проходило почти 20% мирового предложения сжиженного природного газа. По оценке Международного энергетического агентства, с марта по июнь отгрузки из Катара и ОАЭ сократились примерно на 35 млрд м3 в годовом выражении. Это хороший пример того, каким становится новый принцип энергетической логистики: надёжность цепочки определяется уже не только эффективностью основного маршрута, но и наличием альтернативы».
Ольга Орлова, руководитель направления «Промышленность» ООО «Институт технологий нефти и газа»
«Речи о разрыве торговых цепочек не идёт — рынок слишком глобализован. Но налицо серьёзная перестройка и фрагментация рынков. Тренд этот долгосрочный и прежде всего связан с геополитикой и напряжённостью в ключевых горячих точках Ближнего Востока. Возможно не просто появление новых маршрутов, но усиление ранее не столь востребованных путей. Для России это прежде всего азиатское направление (Китай, Индия). А кроме того, увеличение поставок СПГ по Северному морскому пути».
Текст: Андрей Халбашкеев